Seguro más costoso: 7 motivos detrás del incremento en este año
?Te has preguntado por qué el seguro será más costoso en 2026? Descubrí siete motivos detrás de este incremento y qué aspectos deberías evaluar antes de renovar tu póliza.
Antes de renovar tu seguro, conoce las razones por las que subió este año
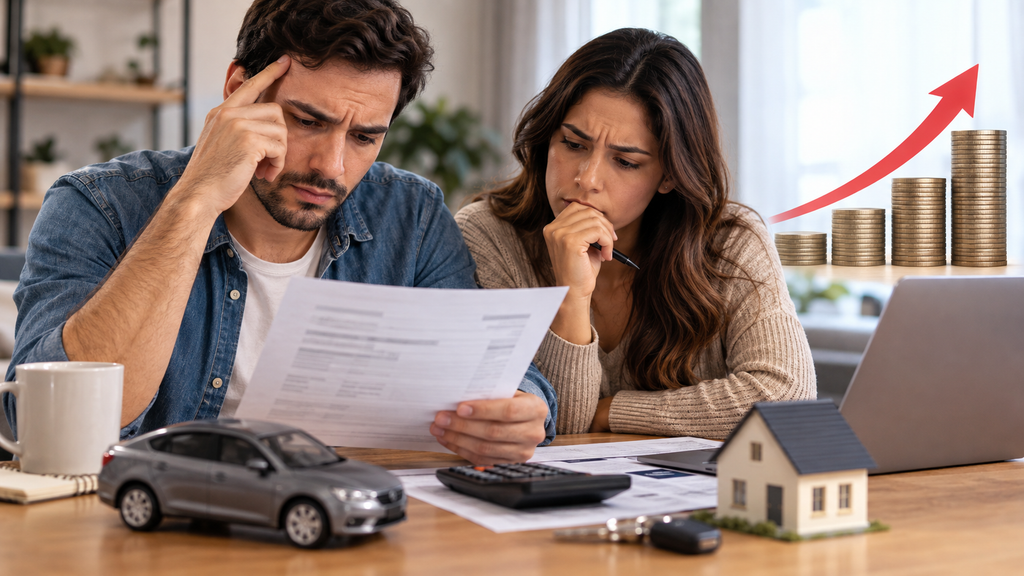
Que tu seguro haya subido este año no implica necesariamente que hayas tenido más reclamos o siniestros.
El incremento puede deberse a la inflación, mayores costos en reparaciones, el aumento en el valor de los bienes asegurados, cambios climáticos y el perfil de riesgo individual.
En México, las primas crecieron un 5% en el primer semestre de 2026, mientras que el sector automotriz registró un aumento del 6.9%, según datos proporcionados por la AMIS.
En Argentina, el precio final de las pólizas también puede verse afectado por factores como la actualización de los valores asegurados, el costo de las piezas y la inflación.
7 motivos por los que tu seguro subió de precio
En resumen: las aseguradoras enfrentan mayores pagos cuando sucede un siniestro, y ese incremento se refleja en el costo de las primas.
1. El costo de reparar y reemplazar se incrementó
Cuando suben los precios de repuestos, materiales, mano de obra o servicios para reparar un bien, el costo probable de un siniestro también crece.
Esto repercute principalmente en:
- seguros para autos;
- seguros para viviendas;
- coberturas por daños;
- responsabilidad civil obligatoria.
En resumen: si aumenta el costo de la reparación, el seguro de ese riesgo también se encarece.
2. Los autos son más caros y difíciles de reparar
Los autos actuales cuentan con sensores, cámaras, componentes electrónicos y sistemas avanzados de asistencia.
Lo que antes era cambiar una sola pieza, ahora puede implicar reparar diversos elementos tecnológicos.
Por esa razón, el valor de la póliza puede subir aunque nunca hayas tenido un siniestro.
3. Los costos de los siniestros están aumentando
El precio de la póliza también refleja cuánto desembolsan las aseguradoras en pagos por siniestros.
Durante el primer trimestre de 2026, las aseguradoras pagaron 142.307 millones de pesos en indemnizaciones.
Esto explica por qué las aseguradoras pueden ajustar las tarifas incluso para quienes no han hecho reclamos.
4. El clima también influye en el costo del seguro
Fenómenos como huracanes, inundaciones, lluvias fuertes, granizo e incendios suelen provocar numerosos reclamos en periodos cortos.
Según la AMIS, en los últimos diez años las aseguradoras mexicanas desembolsaron 79,800 millones de pesos debido a riesgos hidrometeorológicos.
Un mayor número de daños potenciales implica un aumento en el riesgo que las aseguradoras asumen.
5. La inflación incrementa el precio de la cobertura
Aunque la inflación disminuya, los precios acumulados de ciertos bienes y servicios pueden continuar siendo más altos que en años previos.
Esto es importante porque la aseguradora debe estimar cuánto podría costar un siniestro durante el tiempo que dura la cobertura.
En Argentina, este aspecto cobra especial peso debido al efecto de la inflación sobre:
- repuestos;
- mano de obra;
- vehículos;
- materiales;
- servicios de reparación.
6. Es posible que la suma asegurada haya cambiado
En ocasiones, el incremento no significa solo que la aseguradora haya subido sus tarifas.
También puede implicar que ahora estás cubierto por una suma asegurada mayor.
Por ejemplo, el valor asegurado de una casa puede haberse actualizado para reflejar el costo real de reconstrucción hoy en día.
7. Tu perfil de riesgo también influye
El costo puede cambiar según las particularidades tanto del asegurado como del bien asegurado.
Para un seguro de auto, se toman en cuenta factores como:
- marca y antigüedad del automóvil;
- zona de circulación;
- registro de siniestros;
- uso que se le da al vehículo;
- tipo de póliza contratada;
- monto del deducible.
Por esta razón, dos personas con coberturas similares pueden pagar primas distintas.
¿Cuál fue el aumento del seguro en 2026?
No hay un porcentaje único que aplique a todos los seguros.
El incremento varía según el país, el tipo de póliza, la aseguradora, el perfil del asegurado y la cobertura contratada.
México
En el primer semestre de 2026 se registraron estos datos:
- Primas totales: +5%
- Seguro de automóviles: +6,9%
- Indemnizaciones en 1T 2026: +8,1%
Fuente: AMIS.
Argentina
En Argentina, el análisis del precio debe centrarse en la evolución de los costos de reparación y reemplazo, junto con los cambios en la regulación del sector.
La Superintendencia de Seguros de la Nación ajustó para 2026 ciertos límites de cobertura en responsabilidad civil para seguros de autos.
Atención: no tomes el porcentaje de incremento de México como referencia directa para Argentina, ya que son mercados distintos.
¿Por qué subió mi seguro si nunca tuve un siniestro?
Porque el costo que pagas no depende únicamente de tus propios siniestros.
Las aseguradoras evalúan el riesgo de toda su cartera y el gasto probable por los reclamos.
Por eso: no tener accidentes no garantiza que la prima se mantenga igual.
¿Qué podes hacer si tu seguro subió de precio?
No aceptes la renovación sin más. Antes de pagar, realizá estas cinco revisiones:
1. Compará con la póliza anterior
Identificá qué modificaciones hubo.
2. Revisá la cobertura
Verificá que no hayan eliminado coberturas clave.
3. Compará diferentes cotizaciones
Solicitá presupuestos a otras aseguradoras que ofrezcan coberturas similares.
4. Consultá el motivo del aumento
Solicitá una respuesta clara y precisa:
¿Qué factores hicieron que mi prima se elevara?
5. Verificá el monto del deducible
Un deducible más alto puede hacer que la prima sea más baja, pero implica que deberás pagar más en caso de un reclamo.
¿Es conveniente cancelar el seguro tras un aumento?
No siempre es lo mejor. Antes de dar de baja tu póliza, evaluá el costo de mantener la protección frente al riesgo financiero de no estar asegurado.
La verdadera pregunta no es: “¿Cuál es el seguro más barato?”
En lugar de eso: “¿Qué seguro me brinda la protección necesaria al mejor costo?”
La razón del aumento puede ser parecida, pero su efecto no es igual en cada país.
¿Qué opinan expertos y medios sobre el incremento en los precios de los seguros?
Los principales medios estadounidenses coinciden en varios aspectos clave:
- NerdWallet: aconseja comparar aseguradoras y considerar el impacto del cambio climático.
- Bankrate: señala factores como la ubicación, el historial, la inflación y los costos de reparación.
- Investopedia: explica cómo el alza en gastos médicos y la inflación presionan las primas.
- CNBC Select: sugiere comparar precios, revisar coberturas y evaluar el deducible.
Lo que distingue a los lectores latinoamericanos es adaptar estas recomendaciones a México y Argentina, donde los precios, regulaciones y condiciones económicas varían.
Perspectiva del autor
Que tu seguro tenga un costo mayor este año no implica necesariamente que estés pagando demasiado.
Tampoco quiere decir que debas aceptar la renovación sin antes analizarla.
Los gastos que enfrentan las aseguradoras han cambiado, y los datos actuales reflejan una presión creciente sobre las primas y los pagos por siniestros.
Pero el consumidor aún puede comparar opciones y elegir con mayor conocimiento.
Antes de aceptar la renovación, hacé algo sencillo: compará, consultá y revisá bien. Luego decidí.
Porque elegir pagar menos por tu seguro puede ser una decisión acertada.
Reducir el costo a cambio de menor protección podría terminar costándote mucho más.
Contenido Recomendado
Invertir a corto plazo: por qué puede rendir más?
Conocé tasas, inflación, liquidez y riesgos antes de decidir.
Continuar leyendo * You will be directed to an external website Invertir a corto plazo: por qué puede rendir más?
Continuar leyendo You will be directed to an external website