Préstamo personal: el costo puede ser el doble según el banco que selecciones
Un préstamo personal puede variar significativamente en costo dependiendo de la entidad financiera. Es importante comparar las tasas, las comisiones y el costo total antes de tomar una decisión.
Atención: un préstamo personal puede terminar costándote el doble
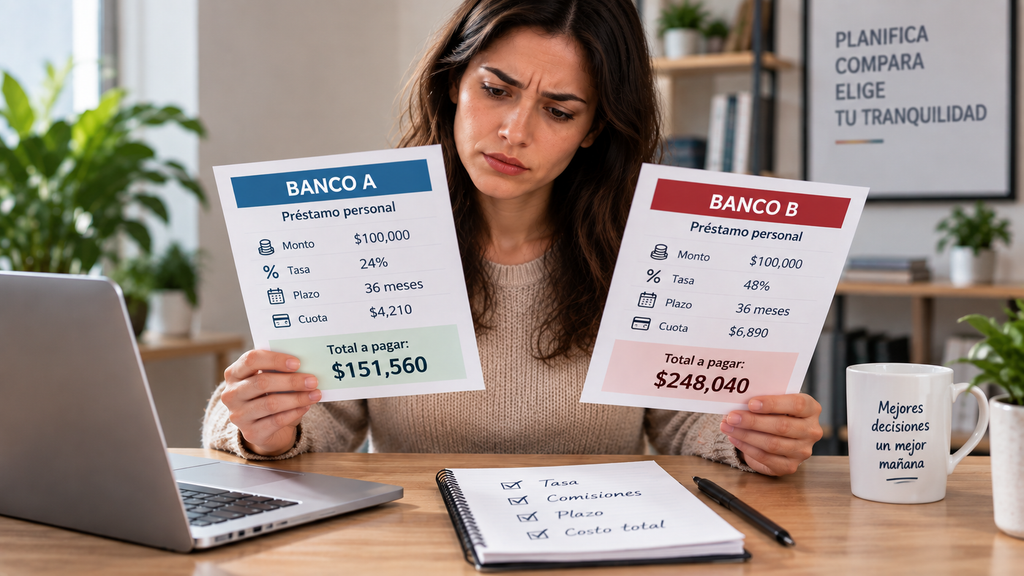
Es cierto, un Préstamo personal puede salir mucho más caro dependiendo del banco, el perfil del solicitante, la tasa, las comisiones y el plazo que elijas.
Por ese motivo, fijarse solo en la cuota mensual puede llevarte a elegir una opción que luego resulte mucho más costosa.
Antes de aceptar un préstamo, es fundamental que conozcas tres datos: cuánto dinero recibirás, el total que deberás devolver y el costo real del crédito.
La diferencia entre una oferta y otra puede estar oculta en las comisiones, seguros, cargos extras y en el plazo que te tome devolver el dinero.
¿Puede un Préstamo personal llegar a costar el doble?
Así es, el costo total puede incrementarse mucho si se combinan tasas altas con plazos extendidos, comisiones y otros cargos adicionales.
De todos modos, eso no implica que todos los préstamos personales terminen costando el doble: varía según las condiciones específicas de cada caso.
Para conocer el costo real, no alcanza con fijarse solo en la tasa que te muestran.
Debés comparar:
- Interés aplicado;
- CAT o APR, según corresponda;
- Cargos y comisiones;
- Seguros asociados;
- Impuestos y otros cargos;
- Duración del préstamo;
- Número y monto de las cuotas;
- Total a pagar.
¿Por qué dos bancos pueden ofrecer costos diferentes por un mismo préstamo?
Cada institución define sus propias condiciones crediticias y evalúa el riesgo de cada cliente de forma distinta.
Además, el monto ofrecido puede variar en función de:
- historial crediticio;
- ingresos;
- nivel de endeudamiento;
- monto solicitado;
- plazo;
- relación previa con la entidad;
- políticas internas de riesgo.
Por eso, dos personas pueden pedir la misma suma y recibir condiciones distintas.
¿Qué factores influyen en el costo de un Préstamo personal?
El costo total no depende únicamente de un solo porcentaje.
Tasa de interés
La tasa es el costo que pagás por usar el dinero que te prestan.
Sin embargo, la tasa nominal no siempre refleja el costo total real del préstamo.
Una oferta con una tasa baja en apariencia puede incluir cargos adicionales que incrementen el costo final.
CAT y APR
El CAT y el APR son índices usados en diferentes países para facilitar la comparación del costo total de un crédito.
La idea principal es la misma: no fijarse solo en la tasa nominal, sino tener en cuenta otros elementos que componen el financiamiento.
La calculadora oficial de crédito usada toma en cuenta variables como el monto, la comisión de apertura y el dinero realmente entregado para determinar el CAT.
Comisiones
Las comisiones pueden incrementar el costo total del crédito, incluso antes de que empieces a pagar las cuotas.
Algunos cargos que conviene verificar son:
- comisión por apertura;
- gastos administrativos;
- seguros;
- penalizaciones por demora;
- costos vinculados a ciertas operaciones.
Si alguna comisión no queda clara, consultá cuánto equivale en dinero antes de firmar.
Duración del préstamo
El plazo indica el tiempo durante el cual deberás pagar intereses.
Un plazo más extenso puede hacer que la cuota mensual baje, pero también elevar el costo total del préstamo.
Una cuota baja no siempre implica que el préstamo sea más económico.
¿Cómo hacer una comparación efectiva de un Préstamo personal entre bancos?
La mejor manera de evaluar distintas ofertas es asegurarte de usar los mismos criterios para todas ellas.
Primero, compará el monto que realmente vas a recibir
El dinero que te entregan no siempre coincide exactamente con la cantidad que pediste.
Cuando hay comisiones que se descuentan al principio, el monto que finalmente recibís suele ser menor al solicitado.
Por eso, anotá bien: monto que pedís → descuentos → dinero efectivo que recibís.
Compará el costo total del préstamo
Luego, calculá la suma total que vas a tener que devolver.
Compará préstamos con condiciones similares
No compares un préstamo con plazo de 12 meses contra uno de 48 solo porque la cuota mensual es más baja en uno de ellos.
Para que la comparación sea válida, mantené constantes estos factores:
- monto;
- plazo;
- frecuencia de pago;
- tipo de tasa;
- moneda;
- condiciones de contratación.
¿En qué se diferencian la tasa, CAT, APR y el costo total?
No hay que confundir estas métricas como si fueran idénticas entre sí.
Tasa de interés
Representa el interés aplicado sobre el monto que te prestan.
Es un componente clave del costo, aunque no siempre considera todos los cargos adicionales.
APR
El APR incluye tanto el interés como ciertos costos relacionados al préstamo, facilitando la comparación entre diferentes propuestas.
Publicaciones financieras como NerdWallet e Investopedia aconsejan considerar esta medida junto con las condiciones del préstamo, en lugar de fijarse solo en la tasa.
CAT
El CAT representa el costo anual total que implica un producto crediticio específico.
Para su cálculo se consideran variables como:
- intereses;
- comisiones;
- seguros;
- otros costos asociados.
Los detalles específicos y los elementos incluidos varían según la normativa vigente en cada región.
Costo total del préstamo
Es el monto total que realmente desembolsarás una vez que termines de pagar el crédito.
Para vos, esta cifra suele ser la más clara: “Obtengo X hoy y devuelvo Y a lo largo de los próximos meses”.
¿Qué pasa si elegís un plazo que no es el adecuado?
Elegir un plazo puede hacer que una cuota que parece accesible termine implicando un préstamo mucho más costoso.
Por ejemplo, si se extiende el pago de una deuda por más meses, el monto total a devolver suele ser mayor debido a que los intereses se van acumulando con el tiempo.
Bankrate usa casos prácticos de préstamos personales para ilustrar cómo una pequeña variación en la tasa de interés puede afectar mucho la cantidad total que se paga.
Por eso, antes de decidir el plazo, preguntate bien:
- ¿Podré afrontar esta cuota sin problemas cada mes?
- ¿Cuál será el total que voy a pagar al final?
- ¿Qué porcentaje corresponde a intereses?
- ¿Existe otra opción con un plazo distinto?
- ¿Se cobran penalizaciones si cancelo antes?
Errores comunes que debés evitar al contratar un Préstamo personal
Fijarse solo en el monto de la cuota
Este es uno de los errores más comunes.
Una cuota baja podría explicarse por un plazo muy extenso.
Siempre tené en cuenta el total que vas a pagar.
No elegir solo por la tasa anunciada
La tasa que se publicita suele aplicarse a ciertos perfiles o condiciones específicas.
La propuesta que te ofrecen puede variar de esa tasa.
Pasar por alto las comisiones
Una comisión inicial puede disminuir el monto que efectivamente recibís.
Si solicitás $100.000 pero te descuentan cargos antes del desembolso, el dinero neto que recibís es menor a esa suma.
Solicitar más dinero del que realmente necesitás
Que el banco te apruebe un monto superior no implica que debas usar todo ese dinero.
A mayor capital financiado, más alto puede ser el costo total del crédito.
No verificar las condiciones en caso de retraso
Antes de firmar, asegurate de conocer qué ocurre si una cuota se paga después de la fecha límite.
¿Vale la pena comparar varios bancos antes de solicitar un Préstamo personal?
Claro: comparar distintas propuestas te ayuda a descubrir variaciones en tasas, comisiones, plazos y costo total antes de comprometerte con un préstamo.
No hace falta revisar ofertas de muchas entidades.
Basta con analizar dos o tres propuestas similares para notar diferencias relevantes.
Lo esencial es pedir condiciones comparables y fijarse en el costo total, no solo en la cuota que se muestra.
Perspectiva del autor
No deberías valorar un Préstamo personal solo por la facilidad para abonar la cuota del mes siguiente.
Lo realmente relevante es cuánto dinero recibís ahora y la suma total que terminarás pagando al finalizar el crédito.
Una diferencia de unos pocos puntos en la tasa puede parecer insignificante si la considerás por separado.
Pero aplicada durante meses o años, sumando comisiones y otros cargos, esa diferencia puede impactar significativamente en el total que pagás.
Por eso, antes de decidirte por una oferta, compará al menos dos opciones y enfrentá los números directamente.
Con esta información, tu elección no dependerá solo de la publicidad o una cuota atractiva, sino del costo real que implica el préstamo.
Contenido Recomendado
Comisiones de tarjetas de crédito podrían disminui
Descubrí qué cargos cambiarían y cómo impactaría en tus compras y finanzas.
Continuar leyendo * You will remain on the current website Comisiones de tarjetas de crédito podrían disminui
Continuar leyendo You will remain on the current website