Las tarifas de las tarjetas de crédito podrían bajar: ¿qué modificaciones se esperan?
Las tarifas de las tarjetas de crédito podrían reducirse pronto. Averigua qué comisiones se modificarían y de qué manera afectaría esto tus gastos y tu economía personal.
¿Tu tarjeta te está cobrando de más? Las comisiones podrían bajar pronto
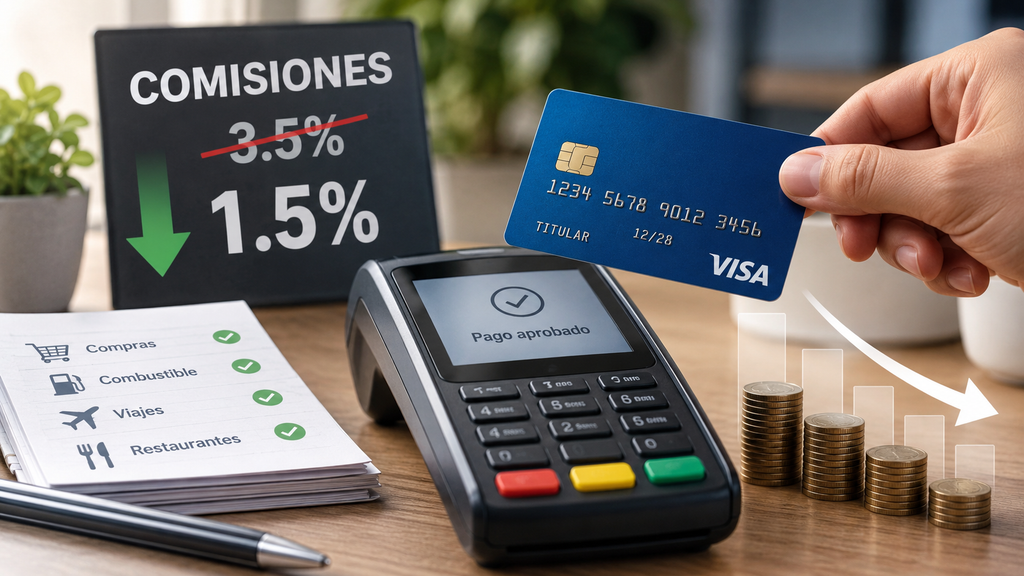
Las comisiones de las tarjetas de crédito podrían reducirse, aunque esto no implica que todos los cargos asociados a tener o usar una tarjeta bajen automáticamente.
La clave está en qué tipo de comisión se reduce, quién es el responsable de pagarla y qué operaciones quedarán sujetas a ese cambio.
Algunas de las modificaciones recientes afectan los costos que los comercios enfrentan al aceptar pagos con tarjeta, mientras que otros cargos se manejan de forma distinta.
Para saber qué impacto tendrán estos cambios en tu bolsillo, es necesario analizar cada comisión individualmente.
¿Qué implica que las comisiones de las tarjetas de crédito puedan bajar?
Esto quiere decir que ciertos costos relacionados con el uso y funcionamiento de los pagos con tarjeta podrían reducirse, aunque el alcance dependerá de la medida específica que se implemente.
El sistema de pagos con tarjeta incluye a varios actores: bancos emisores, redes de pago, adquirentes, procesadores y los comercios. Por eso, no existe una sola “comisión de tarjeta”, sino varias que pueden aplicarse.
¿Cuál comisión podría experimentar una reducción?
Las disminuciones que se están proponiendo o evaluando suelen estar enfocadas en los costos vinculados a la aceptación de pagos realizados con tarjeta.
Banco de México señala que las tasas de descuento corresponden a las comisiones que las entidades cobran a los comercios por procesar pagos con tarjetas.
Esta entidad publica esta información para facilitar la comparación entre opciones y promover una mayor competencia.
Esto difiere de la comisión anual que el banco puede cobrar directamente al titular de la tarjeta.
¿Cuáles son las razones para que las comisiones de las tarjetas puedan bajar?
La disminución de ciertos costos tiene como finalidad, entre otros, fomentar la competencia y abaratar los gastos para aceptar pagos electrónicos.
En el ámbito de los pagos, las comisiones suelen representar un gasto importante para los comercios, sobre todo para aquellos que manejan un volumen elevado de transacciones.
También, para 2026 se anunció una medida concreta que afecta los pagos con tarjetas y vales para gasolina y diésel.
En el caso de las tarjetas de crédito, el acuerdo fijó una reducción de 1 punto porcentual por cada transacción, válida desde el 1 de mayo hasta el 31 de octubre de 2026.
Este caso es relevante porque muestra que la reducción de una comisión puede aplicarse solo a ciertas operaciones y durante un tiempo determinado.
¿Significa que la tarjeta será más económica si baja una comisión?
No siempre es así. Una tarjeta puede tener una cuota anual alta, incluso si se reducen ciertos costos vinculados con la aceptación de pagos.
También puede ocurrir lo opuesto: hay tarjetas que no cobran comisión anual, mientras otras aplican una tarifa a cambio de beneficios extra.
Por eso, para conocer el costo real de una tarjeta, es clave evaluar todos los cargos y no enfocarse solo en una comisión.
¿Qué modificaciones podrían impactar a los consumidores?
Los consumidores podrían ver beneficios indirectos si la reducción de costos fomenta una mayor competencia, incentiva promociones o disminuye ciertos gastos para los comercios.
No obstante, no hay una conexión directa entre la disminución de las comisiones por aceptación y una bajada en el precio final de los productos o servicios.
Los efectos posibles pueden categorizarse en tres áreas principales.
Costos reducidos para los comercios
Si un comercio paga menos por realizar una transacción, puede quedarse con una mayor parte del total de la venta.
Según NerdWallet, los costos por procesar pagos con tarjeta incluyen varias tarifas, como las de intercambio, las redes de pago y el procesador.
El precio final varía según el tipo de tarjeta, la operación realizada y el proveedor que se utilice.
Incremento de la competencia entre proveedores
Contar con una estructura de costos más clara facilita que los usuarios comparen entre distintos proveedores de servicios de pago.
El Banco de México indica que la difusión de datos sobre tasas y comisiones busca promover la transparencia y la competencia en el mercado.
Para los usuarios, esto puede significar más opciones de tarjetas, ofertas o servicios, aunque el impacto dependerá de las estrategias de cada institución.
Cambios potenciales en beneficios y costos
Los bancos también pueden ajustar al mismo tiempo las tarifas y los beneficios asociados a sus tarjetas.
Por eso, una tarjeta que disminuye una comisión podría cambiar otras condiciones del producto.
No es recomendable evaluar una comisión sin considerar el contexto completo.
¿Podrían bajar las comisiones de las tarjetas de crédito y también la cuota anual?
No se debe suponer que una disminución en las comisiones por pagos implicará automáticamente una reducción en la cuota anual.
La cuota anual corresponde a un cargo distinto.
CNBC Select señala que algunas tarjetas aplican cuotas anuales a cambio de beneficios como recompensas, créditos, seguros o acceso a ciertos servicios, mientras que otras no cobran ninguna cuota anual.
Por eso, cuando escuches que las comisiones de las tarjetas de crédito podrían bajar, primero asegurate de identificar cuál comisión está siendo modificada.
¿Cómo saber si la cuota anual de tu tarjeta realmente te conviene?
Podés hacer un cálculo básico:
Valor anual de los beneficios menos la comisión anual igual a valor neto de la tarjeta
¿Qué sucede con los intereses de las tarjetas de crédito?
Reducir las comisiones no implica necesariamente que los intereses bajen.
Este es uno de los aspectos clave para quienes suelen financiar sus compras.
Los intereses representan el costo de mantener un saldo pendiente y son distintos de la comisión que cobra el comercio o de la cuota anual de la tarjeta.
NerdWallet y CNBC Select señalan que los intereses, las penalizaciones por pagos atrasados y los adelantos de efectivo son algunos de los costos que pueden encarecer el uso de una tarjeta.
Por eso, una comisión menor no significa que el financiamiento sea más económico.
Si sueles pagar solo el mínimo, el gasto financiero puede ser mucho más relevante que una reducción pequeña en otras comisiones.
¿Qué aspectos revisar antes de financiar una compra?
Chequeá lo siguiente:
- La tasa de interés;
- El costo total de financiamiento;
- La cantidad de cuotas;
- Las comisiones involucradas;
- El monto total que terminarás abonando.
No te bases solo en el valor de la cuota mensual.
Una cuota que parece barata puede ocultar un costo total mucho más alto.
¿Qué aspectos revisar en tu tarjeta si cambian las comisiones?
Lo principal es determinar con precisión qué cargo está siendo modificado y si ese cambio impacta en tu tarjeta.
Cada tarjeta tiene condiciones que pueden variar entre sí.
1. Revisa la comisión anual
Consulta cuánto estás pagando ahora y en qué momento se realiza el cobro.
2. Revisa los intereses
Si sueles financiar saldos, este gasto puede ser mucho más significativo que una comisión puntual.
3. Analizá las comisiones por operaciones específicas
Fijate bien en:
- adelantos de efectivo;
- pagos atrasados;
- transferencias;
- operaciones internacionales;
- mantenimiento;
- cargos por inactividad, si aplican.
4. Evaluá los beneficios reales
Reflexioná: ¿Realmente estoy aprovechando los beneficios por los que pago?
Una tarjeta con una cuota anual elevada puede ser conveniente para quien usa sus ventajas, pero no tanto para quien apenas las aprovecha.
¿Qué pasos deberías seguir ahora?
No cambies de tarjeta solo por escuchar que las comisiones bajarán. Primero, chequeá cuánto estás pagando hoy.
Podés hacerlo siguiendo estos cuatro pasos.
Paso 1: Revisá tus estados de cuenta recientes
Detectá todas las comisiones que te hayan cobrado.
Paso 2: Diferenciá entre comisiones e intereses
No confundas estos dos conceptos.
La comisión es un cargo puntual, mientras que los intereses reflejan el costo de financiar un saldo pendiente.
Paso 3: Calculá la frecuencia con que usás los beneficios
Considerá solo los beneficios que realmente aprovechaste a lo largo del año.
Paso 4: Evaluá el costo total
No te bases solo en la cuota anual al comparar tarjetas.
Compara el costo real que implica mantener y usar cada tarjeta.
Opinión del autor
Al oír que las comisiones de las tarjetas de crédito podrían bajar, es común asumir que el próximo resumen vendrá con un costo menor automáticamente.
Sin embargo, el sistema de tarjetas es algo más complicado.
Existen comisiones que paga el comercio, otras que abona el banco y algunas que recaen directamente en el titular. Por eso, entender qué comisión baja es tan importante como saber cuánto se reduce.
Para quienes usan tarjetas de crédito, la pregunta clave no es solo “¿se redujeron las comisiones?”, sino “¿qué costo de mi tarjeta cambió y qué impacto tiene para mí?”
Analizar esa diferencia te ayudará a evitar malentendidos y, sobre todo, a comprender cuánto estás realmente pagando por el uso de tu tarjeta.
Contenido Recomendado
Seguro más caro: 7 razones
Descubre 7 motivos del aumento y qué aspectos revisar antes de renovar tu póliza.
Continuar leyendo * You will remain on the current website