Banco tradicional o cuenta digital: ¿cuál ofrece mejor rendimiento para tu dinero?
Banco tradicional o cuenta digital: conoce cuál te ofrece mejor rendimiento y qué aspectos debes evaluar antes de tomar una decisión.
¿Estás dejando pasar intereses? Diferencias entre un banco y una cuenta digital
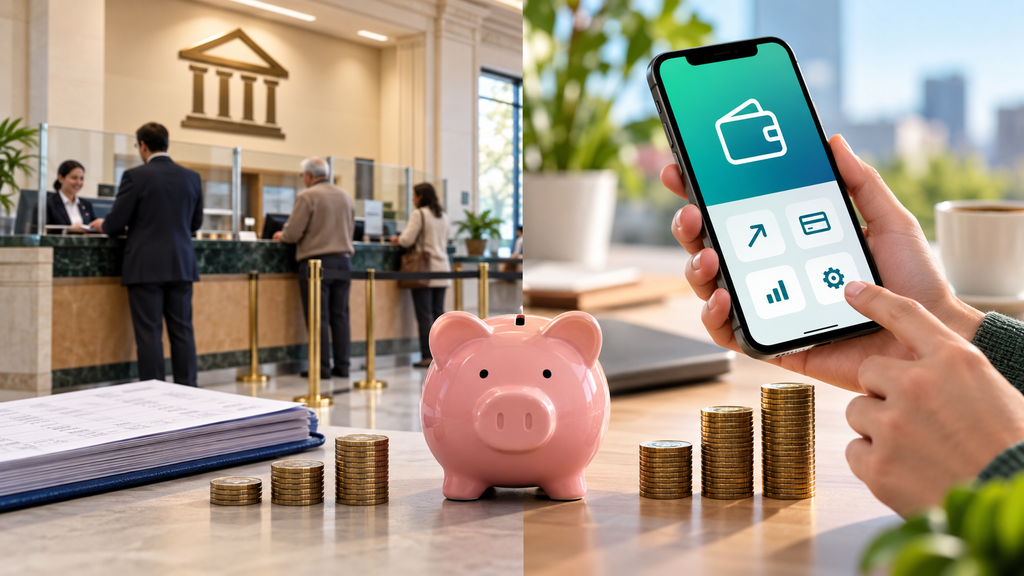
Una cuenta digital puede ofrecer un mejor rendimiento que una cuenta tradicional, aunque no siempre es así.
El rendimiento varía según la tasa que se ofrece, las condiciones del producto, los cargos, la facilidad de acceso al dinero y la regulación vigente para cada entidad.
Por eso, para determinar dónde rinde más tu dinero, no basta con comparar “banco tradicional vs. cuenta digital”: es necesario evaluar el producto específico.
Banco tradicional y cuenta digital: ¿cuál ofrece mejor rendimiento?
Por lo general, una cuenta digital puede brindar un rendimiento más atractivo, aunque no siempre supera lo que ofrece un banco tradicional.
Esta diferencia se basa principalmente en:
- Tasa de rendimiento: el porcentaje que te pagan por tu saldo;
- Comisiones: los costos de mantener y usar la cuenta;
- Límite de saldo remunerado: la porción del dinero que genera intereses;
- Condiciones: los requisitos para acceder a la tasa ofrecida;
- Liquidez: la rapidez con que podés disponer de tus fondos;
- Protección: la regulación y garantías que cubren tu dinero.
Una ventaja clave de algunas plataformas digitales es que manejan una estructura de costos distinta a la de los bancos con amplias redes de sucursales.
Sin embargo, ser “digital” no garantiza automáticamente una mayor rentabilidad.
¿Cuál es la razón para que una cuenta digital rinda más?
Las plataformas digitales y bancos en línea operan con menos infraestructura física comparado con bancos tradicionales.
Esto puede disminuir ciertos gastos vinculados a sucursales y facilita que la entidad ofrezca mejores tasas, reduzca comisiones o brinde otros incentivos.
No obstante, estos ahorros en costos no aseguran que el usuario obtenga un rendimiento superior.
Competencia creciente por captar depósitos
Las plataformas digitales luchan por atraer clientes y conservar sus fondos dentro de sus servicios.
Para lograrlo, suelen ofrecer:
- tasas promocionales;
- intereses sobre los saldos;
- incentivos por el uso de la cuenta;
- comisiones reducidas;
- herramientas digitales para ahorrar.
Por ello, lo que realmente importa es la tasa neta que recibe el cliente, más allá de que la cuenta sea “digital”.
Más comodidad para gestionar tu dinero
Con una cuenta digital, es posible revisar el saldo, hacer transferencias, pagar servicios y gestionar tus fondos directamente desde el móvil.
CONDUSEF informó que se registraron más de 79,4 millones de contratos para operaciones vía móvil, destacando que el 52% de las transacciones bancarias personales se efectuaban a través de apps digitales, según datos oficiales.
Esto evidencia que el uso del canal digital ya no es solo una opción secundaria, sino un componente fundamental en la forma en que muchas personas gestionan sus finanzas.
Comparativa entre banco tradicional y cuenta digital en México
En México, al hacer esta comparación, es fundamental considerar la tasa que ofrece la cuenta, las condiciones para acceder a ese rendimiento y las garantías que protegen al producto.
El Banco de México mantuvo la tasa de referencia en 6,50% tras su decisión del 6 de agosto de 2026.
¿Significa esto que mi cuenta paga la tasa de Banxico?
No. La tasa objetivo del Banco de México funciona como un indicador para el mercado financiero.
Esto no implica que una cuenta de ahorro pague exactamente el 6,50%.
Cada banco o plataforma define sus propias condiciones para sus productos.
Por eso, al comparar cuentas en México, revisá lo siguiente:
- Tasa anual;
- GAT si aplica;
- Comisiones;
- Saldo mínimo;
- Límite de saldo remunerado;
- Duración de promociones;
- Liquidez;
- Institución emisora;
- Protección vigente.
CONDUSEF aconseja revisar cuidadosamente las características y costos de los productos financieros antes de contratarlos.
¿Qué quiere decir GAT?
GAT, o Ganancia Anual Total, es un indicador que permite comparar el rendimiento de ciertos productos de ahorro e inversión, tomando en cuenta sus costos y características.
Para los consumidores mexicanos, es más conveniente fijarse en la GAT que solo en una tasa promocional que se anuncia.
Diferencias entre banco tradicional y cuenta digital en Argentina
Para comparar, es necesario diferenciar entre una cuenta bancaria y una cuenta de pago, ya que no siempre comparten la misma estructura ni nivel de protección.
El BCRA señala que los proveedores de servicios de pago pueden ofrecer cuentas de pago, que permiten guardar dinero y hacer pagos o transferencias.
Según el BCRA, en junio de 2026 había 67,3 millones de cuentas de pago. Además, los fondos invertidos en FCI mediante estos proveedores sumaban $8,7 billones.
¿Es una billetera digital igual a un banco?
Una billetera digital suele ser gestionada por un proveedor de servicios de pago y puede ofrecer una cuenta de pago, mientras que un banco brinda productos financieros regulados bajo su marco legal.
Por eso, antes de poner tu dinero, es importante comprobar lo siguiente:
- quién maneja los recursos;
- qué clase de cuenta es;
- qué normativa la regula;
- cómo se genera el rendimiento;
- qué garantías tienen los fondos.
¿Por qué es importante considerar la inflación?
Tener un rendimiento positivo no siempre significa que tu poder de compra esté creciendo.
En Argentina, el INDEC reportó que la inflación mensual fue del 2,1% en julio de 2026.
Por eso, quien mantiene pesos en una cuenta debería comparar el rendimiento nominal con la inflación vigente.
La cuestión no es solo: “¿Cuánto paga la cuenta?”
También hay que preguntarse: “¿Ese rendimiento es suficiente para conservar el valor real de mi dinero?”
¿Cuál es la cuenta ideal para ahorrar?
La cuenta más conveniente para ahorrar es aquella que ofrece un buen rendimiento junto con seguridad, liquidez y costos que se ajusten a tus necesidades.
No hay una cuenta que sea la mejor para todos por igual.
Si necesitas disponer del dinero diariamente
Enfocate en:
- liquidez;
- facilidad de transferencia;
- tarjeta;
- acceso al dinero;
- bajas comisiones.
Si buscás mantener un fondo de emergencia
Enfocate en:
- disponibilidad inmediata;
- institución regulada;
- protección de los fondos;
- rendimiento razonable;
- ausencia de costos innecesarios.
Si no vas a necesitar el dinero por varios meses
El rendimiento suele ser el factor más relevante.
En este contexto, compará tasa, plazo, liquidez, costos y protección.
¿Cómo saber cuál opción hace rendir más tu dinero?
Para comparar un banco tradicional con una cuenta digital, calculá el monto final que obtendrás al cierre del período, considerando rendimiento y costos.
Paso 1: evaluá la tasa de interés
No te quedes solo con el “hasta X%”.
Fijate bien la tasa que realmente se aplica al saldo que vas a mantener.
Paso 2: chequeá el tope o límite
Algunas cuentas promocionan una tasa alta, pero solo la aplican hasta cierto importe.
Paso 3: revisá los términos y condiciones
Consultá sobre:
- ¿Necesito recibir mi sueldo?
- ¿Tengo que hacer cierta cantidad de operaciones?
- ¿La tasa es promocional?
- ¿Cuánto tiempo dura?
- ¿Puedo retirar el dinero sin perder el rendimiento?
Paso 4: restá los costos
Una cuenta con mayor rendimiento pero que cobra comisiones puede resultar menos favorable.
Paso 5: confirmá la protección
Antes de transferir tus ahorros, asegúrate de identificar la entidad y el tipo de protección que la respalda.
¿Es más segura una cuenta digital que una de banco tradicional?
No se puede juzgar la seguridad solo por ser una cuenta digital o tradicional.
Lo fundamental es conocer estos aspectos:
- quién brinda el servicio;
- qué normativas lo regulan;
- dónde están resguardados los fondos;
- qué tipo de protección ofrecen;
- qué sucede si la entidad enfrenta dificultades.
En Estados Unidos, Investopedia señala que una fintech no siempre es un banco, por lo que el usuario debe confirmar qué entidad custodia sus fondos y qué tipo de protección ofrece.
Perspectiva del autor
No debería verse la comparación entre banco tradicional y cuenta digital como un enfrentamiento entre bancos y fintechs.
La cuestión clave es otra: ¿En qué opción tu dinero puede crecer más sin renunciar a la seguridad, liquidez y tranquilidad?
La tecnología transformó cómo gestionamos el dinero, pero la regla fundamental permanece: no dejes tus fondos en una cuenta solo por costumbre.
Las cuentas digitales pueden ser una opción muy atractiva, pero solo ser digital no garantiza que sean rentables.
La mejor decisión es aquella que asegura que tu dinero trabaje para ti, ofreciendo buen rendimiento, liquidez, seguridad y costos accesibles.
Contenido recomendado
Costos de tarjeta de crédito
Descubrí 7 costos de tarjeta de crédito que pueden aumentar tu deuda y aprendé a identificar los intereses.
Continuar leyendo * You will remain on the current website