Inflación en salud: de qué forma puede aumentar el costo de tu seguro médico
Explora de qué manera la inflación en el sector médico eleva el costo de los seguros de salud y qué aspectos debes evaluar para cuidar tu economía sin sacrificar tu protección.
¿Qué significa la inflación médica y cómo afecta tu bolsillo?
¿Has notado que renovar tu seguro de salud cuesta más de lo que imaginabas?
El incremento en consultas médicas, estudios, medicamentos y hospitalizaciones puede elevar el costo de la póliza y dificultar la planificación financiera familiar.
La inflación médica es uno de los motivos que explican por qué mantener un seguro privado se vuelve cada vez más costoso.
No obstante, su efecto varía según el país y el tipo de seguro contratado.
También influyen la edad del asegurado, las cláusulas del contrato, el uso de los servicios y los costos asumidos por la aseguradora.
Comprender qué está detrás de estos aumentos es fundamental para tomar decisiones acertadas, comparar opciones y evitar que proteger tu salud se convierta en un gasto difícil de afrontar.
¿Qué es la inflación médica y por qué se incrementa?
La inflación médica se refiere al aumento en los costos relacionados con la provisión de servicios de salud durante un tiempo específico.
Esto puede abarcar consultas médicas, estancias hospitalarias, operaciones, medicamentos, análisis clínicos, tecnologías sanitarias y tratamientos especializados.
No se debe confundir automáticamente con la inflación general del país.
Mientras que el índice de precios al consumidor refleja la variación de una amplia gama de bienes y servicios, los indicadores de inflación médica se enfocan exclusivamente en los costos vinculados a la atención sanitaria.
Asimismo, la inflación médica no siempre implica un aumento proporcional igual en todas las pólizas de seguros.
El costo final de una póliza depende también de otros aspectos comerciales, contractuales y de evaluación de riesgos.
¿Cuáles son los factores que impulsan la inflación médica?
Los factores más relevantes incluyen:
- Honorarios profesionales: el costo de médicos y otros especialistas puede incrementarse.
- Internaciones y procedimientos: cirugías o estancias hospitalarias requieren instalaciones, equipos, personal y medicinas.
- Medicamentos y tecnología: los avances en tratamientos y dispositivos médicos suelen encarecer la atención.
- Mayor uso de servicios: si aumenta la frecuencia o el costo de siniestros, las aseguradoras enfrentan gastos mayores.
- Envejecimiento y perfil de riesgo: las demandas de atención varían según la edad, condiciones cubiertas y características del grupo asegurado.
Estos elementos no se presentan igual en todos los mercados.
Su relevancia varía según la estructura sanitaria, la situación económica y el sistema de cobertura de cada nación.
¿Por qué la inflación médica puede ser más alta que la inflación general?
La inflación general representa la variación promedio en los precios de una amplia gama de bienes y servicios.
Por otro lado, los costos médicos están relacionados con actividades que requieren especialistas, infraestructura, tecnología, insumos y tratamientos específicos.
Por esta razón, los gastos en atención médica pueden aumentar a un ritmo distinto al de la inflación general.
En Argentina, el INDEC reportó que la inflación general alcanzó el 1,9% en septiembre de 2026, mientras que el sector salud experimentó un aumento del 2,4% en ese mismo mes, según los datos del IPC.
Esta diferencia resalta la importancia de analizar el comportamiento del sector salud de forma independiente.
¿De qué manera influye la inflación médica en el costo de tu seguro de salud?
La inflación médica puede incrementar los gastos que las aseguradoras tienen que afrontar.
Cuando los costos para cubrir un siniestro aumentan, las aseguradoras pueden ajustar sus tarifas y condiciones al renovar, según lo estipulado en el contrato y la regulación vigente.
No obstante, un incremento en los costos médicos no implica que todas las pólizas deban experimentar el mismo nivel de aumento.
La variación en el precio también está influida por las características del seguro, la edad del asegurado, su historial de siniestros cuando aplique, y las condiciones específicas del mercado en cuestión.
El incremento en los costos de atención impacta directamente en las primas
Las primas son los pagos que el asegurado debe realizar para que su póliza continúe activa.
Cuando aumentan los gastos por consultas, tratamientos, hospitalizaciones y procedimientos, la aseguradora enfrenta una mayor presión financiera.
Esto significó un crecimiento del 16% comparado con el mismo lapso de 2025.
Los gastos médicos operativos representaron el 97% de ese total. Asimismo, el costo promedio por siniestro alcanzó 100.852 pesos, reflejando un aumento del 17,8% respecto a 2025.
Estos números reflejan la presión que sufren las aseguradoras debido al costo de los siniestros, pero no implican un aumento obligatorio o igual para todas las primas.
Las renovaciones pueden impactar el presupuesto familiar
Al momento de la renovación, el asegurado podría enfrentar un aumento en la cuota y verse obligado a ajustar otros gastos para mantener la cobertura vigente.
El efecto suele ser más fuerte en familias con varias pólizas, en trabajadores independientes sin beneficios de salud de su empleador o en quienes tienen ingresos fluctuantes.
En estas situaciones, es recomendable analizar no solo el aumento en la cuota, sino también los servicios cubiertos, los topes de cobertura, los copagos y las condiciones para acceder a la atención.
El costo de mantener la cobertura puede variar con el paso del tiempo
Un seguro que parecía asequible al contratarlo puede llegar a consumir una parte mayor de tus ingresos con el tiempo.
Por eso, al evaluar una póliza es clave analizar su costo a largo plazo, no solo la cuota inicial.
También conviene revisar si el contrato permite ajustar las primas, en qué casos y bajo qué condiciones.
Inflación médica en Argentina: ¿qué aspectos deben controlar los afiliados?
En Argentina, quienes cuentan con medicina prepaga deben estar atentos tanto a la evolución de los precios en el sector salud como a los importes que informan las empresas.
De acuerdo a un estudio de PrepagaYa divulgado el 15 de octubre de 2026, las tarifas reportadas por 11 compañías evidenciaron un aumento promedio del 2,17% para octubre, con variaciones entre las distintas empresas.
Este dato corresponde exclusivamente a las entidades analizadas en el relevamiento y no debe tomarse como una tasa representativa para todas las prepagas.
Cómo hacer una comparación efectiva de las cuotas de las prepagas
Antes de aceptar cualquier ajuste en el precio, es recomendable revisar los valores oficiales del plan vigente y contrastarlos con otras opciones disponibles en el mercado.
La Superintendencia de Servicios de Salud publica tablas tarifarias que permiten consultar datos según empresa, región, plan y edad del afiliado.
Este organismo señala que los montos reportados pueden variar respecto a los facturados realmente por bonificaciones o descuentos comerciales aplicados.
Por ello, al comparar, es importante considerar tanto el precio de referencia como el valor efectivo reflejado en la factura.
Aspectos a chequear antes de cambiar de prepaga
Antes de decidir por otra opción, ten en cuenta estos aspectos:
- Cartilla médica: verificá qué médicos, clínicas y hospitales están incluidos.
- Medicamentos y tratamientos: revisá los porcentajes cubiertos y las condiciones para acceder.
- Copagos: identificá qué servicios requieren pagos adicionales.
- Continuidad de la atención: consultá cómo impactaría el cambio en los tratamientos que ya estás siguiendo.
- Condiciones contractuales: revisá los requisitos de afiliación, períodos de espera y cobertura.
Un pago menor no siempre implica un verdadero ahorro.
Si el plan nuevo excluye a los profesionales que usás habitualmente o requiere pagos más altos por la atención, el costo final podría ser mayor.
¿Por qué tu seguro de gastos médicos puede aumentar?
En México, los seguros privados de gastos médicos suelen verse afectados por el aumento en los precios de servicios hospitalarios, tratamientos, estudios y otros elementos relacionados con la atención sanitaria.
La inflación general ayuda a comprender el panorama económico, pero por sí sola no refleja la evolución completa de los costos médicos ni determina directamente el ajuste de una póliza.
Según el INEGI, la inflación anual general en México alcanzó el 3,45% en septiembre de 2026.
En tanto, la AMIS señala que el costo de los siniestros médicos puede variar de forma distinta al índice de inflación general.
Factores que pueden afectar la renovación de tu póliza
El costo de un seguro de gastos médicos puede variar según diferentes factores:
- Edad del asegurado: las necesidades médicas y las tarifas pueden cambiar según la edad y las condiciones del seguro.
- Suma asegurada: el monto máximo de cobertura contratado influye en el costo del seguro.
- Deducible y coaseguro: la parte que paga el asegurado puede afectar el precio de la póliza.
- Red hospitalaria: el acceso a ciertos hospitales y médicos puede modificar el costo del plan.
- Condiciones de renovación: las cláusulas contractuales definen cómo se calculan y comunican los precios.
No todos estos aspectos implican un incremento cada vez que se renueva la póliza.
Es fundamental examinar las condiciones particulares del seguro y pedir aclaraciones sobre cualquier cambio en el precio.
¿Cómo comparar seguros médicos sin perder cobertura?
Si la prima sube, evalúa las opciones disponibles considerando todos los aspectos del plan.
Antes de tomar una decisión, revisa estos puntos clave:
Prima anual: el monto total que pagarás durante el año completo.
Deducible: la cantidad que debes cubrir antes de que la cobertura entre en vigencia, según lo establecido.
Coaseguro: el porcentaje de ciertos gastos que te corresponde abonar.
Tope de coaseguro: si hay un límite y bajo qué condiciones se aplica.
Suma asegurada: el monto máximo que cubre tu póliza.
Red hospitalaria: los hospitales y médicos a los que puedes acceder con tu seguro.
Exclusiones: cuáles enfermedades, tratamientos o situaciones no están cubiertos en la póliza.
Renovación: las condiciones y reglas que aplican para los ajustes de precio al renovar.
Aumentar el deducible puede bajar la prima en ciertos planes, pero implica pagar más de tu bolsillo al usar la cobertura.
Antes de hacer cambios, considera si podrías cubrir ese gasto en caso de una urgencia.
¿Cómo proteger tu presupuesto ante la subida de la inflación médica?
Aunque no tienes control sobre los precios médicos, puedes tomar acciones para comprender mejor tus gastos y escoger una cobertura acorde a tus necesidades.
1. Analiza el costo total de tu seguro
No te quedes solo en comparar la cuota mensual.
Calcula el costo total anual incluyendo copagos, deducibles y otros pagos adicionales que puedas tener.
Una póliza más barata puede ser menos práctica si implica pagos elevados cada vez que usas los servicios.
2. Compara coberturas similares
Pide cotizaciones que tengan condiciones parecidas entre sí.
Si encuentras una prima más baja, asegúrate de que incluya la misma suma asegurada, red de prestadores, cobertura de medicamentos y protección hospitalaria.
Hacer comparaciones entre productos con características muy distintas puede llevar a errores de juicio.
3. Verifica las condiciones para la renovación
Antes de renovar, asegúrate de revisar el aviso de ajuste de precios y las cláusulas aplicables.
Si no comprendes la razón del aumento, pide a la aseguradora o a la prepaga una explicación por escrito.
4. Analiza cuidadosamente las modificaciones
Cambiar de plan puede ser una opción, pero no es recomendable hacerlo solo basándose en el costo.
Verifica que la nueva póliza incluya los hospitales, especialistas y tratamientos que usas regularmente.
Revisa también si hay exclusiones, condiciones de suscripción o cláusulas que puedan limitar la cobertura de enfermedades preexistentes.
No canceles tu póliza actual sin antes conocer bien las condiciones para aceptar y comenzar con la nueva cobertura.
5. Crea un fondo para cubrir gastos médicos
Si tu economía lo permite, aparta regularmente una suma para cubrir deducibles, copagos y otros gastos que no cubra tu seguro.
No se trata de reemplazar el seguro con ahorros, sino de disminuir la necesidad de endeudarte ante un gasto médico inesperado.
6. Saca provecho de las coberturas preventivas incluidas
Infórmate sobre los controles, vacunas, pruebas preventivas y programas de bienestar que tu seguro contempla.
Aprovechar estas prestaciones facilita mantener un seguimiento adecuado de tu salud y evita que omitas chequeos recomendados por motivos económicos.
La prevención no elimina completamente el riesgo de enfermar ni asegura que los gastos médicos futuros sean menores, pero conocer los beneficios incluidos permite aprovechar mejor la cobertura contratada.
¿Es conveniente cancelar el seguro de salud cuando sube la prima?
Dar de baja el seguro puede parecer una solución rápida para reducir los gastos mensuales, pero podría dejarte vulnerable ante gastos médicos elevados que tal vez no puedas cubrir con tus propios medios.
Antes de decidir, es importante evaluar tres posibles escenarios:
- Mantener la póliza actual.
- Cambiar a un plan equivalente.
- Ajustar determinadas condiciones para reducir la prima.
La opción más adecuada variará según tus ingresos, el tipo de atención que requieras, tus ahorros y las alternativas que existan en tu país.
En caso de tener un tratamiento activo, necesidades médicas frecuentes o personas a tu cargo, es fundamental evaluar con cuidado cómo afectaría un cambio en la cobertura.
Lo importante no es reducir costos a cualquier costo, sino mantener una protección que sea financieramente viable y adecuada a tus necesidades de salud.
Perspectiva del autor
La inflación médica va más allá de los números: influye directamente en la cantidad de recursos que quedan para otras prioridades una vez cubierta la salud.
Desde el punto de vista de la planificación financiera, no creo que la solución sea cancelar el seguro automáticamente cada vez que sube la prima.
Lo esencial es comprender qué estás pagando, qué tipo de cobertura tienes y cuánto deberás desembolsar si requieres atención médica.
Mi consejo es adoptar una postura preventiva: revisar la cobertura antes de renovar, comparar opciones similares y no basar la decisión solo en el importe mensual.
Ahorrar es valioso, pero también lo es mantener una protección adecuada justo cuando más la necesitas.
La inflación médica seguirá presionando los presupuestos, pero disponer de información clara y analizar las condiciones de cada póliza ayuda a tomar decisiones más informadas y sostenibles.
Contenido Recomendado
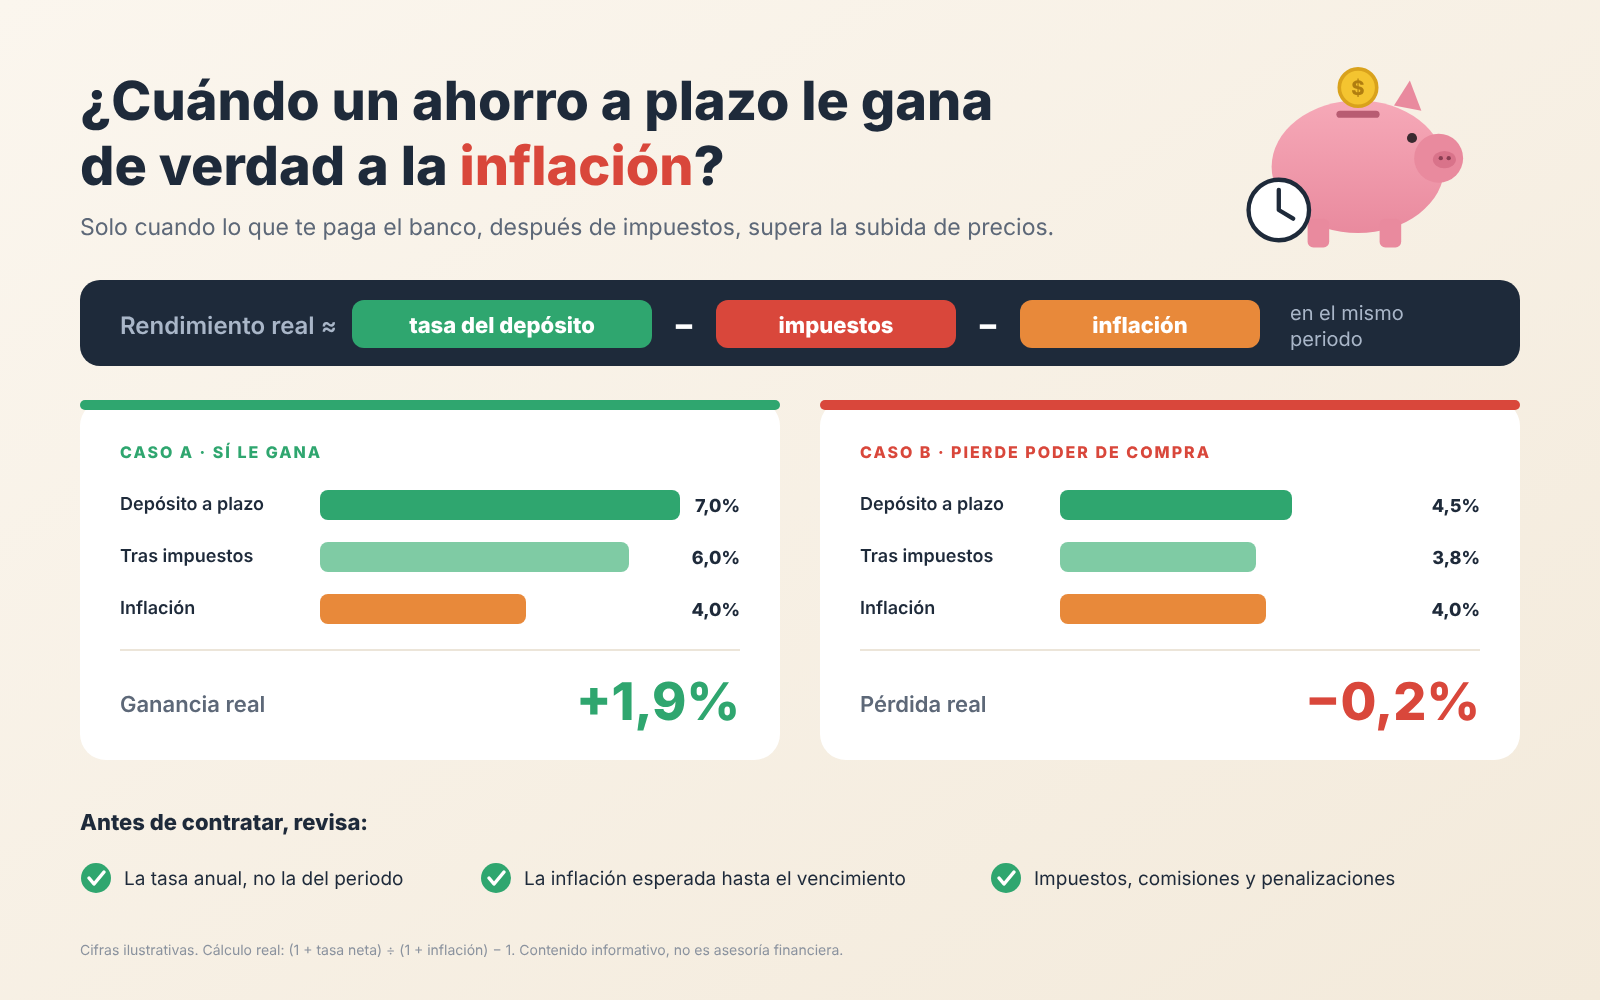
Cuándo un ahorro a plazo le gana de verdad
Aprende en qué momento un ahorro a plazo vence a la inflación, cómo calcular su rentabilidad real y qué aspectos analizar antes de invertir.
Continuar leyendo * You will remain on the current website
Fernanda Oliveira es especialista en seguros, protección patrimonial y planificación financiera. Sus contenidos ayudan a los lectores a comprender cómo funcionan los diferentes tipos de seguros y a identificar las coberturas más adecuadas a sus necesidades. Su objetivo es simplificar el universo de los seguros, ayudando a los lectores a comparar opciones, entender las condiciones de contratación y proteger su patrimonio con más información y tranquilidad.