Qué protección ofrece un seguro de hogar frente a lluvias e inundaciones
Conoce qué aspectos cubre un seguro de hogar frente a lluvias e inundaciones, qué exclusiones debes tener en cuenta y cómo resguardar tu patrimonio de manera efectiva.
Lluvias e inundaciones: protege tu bolsillo de los gastos inesperados
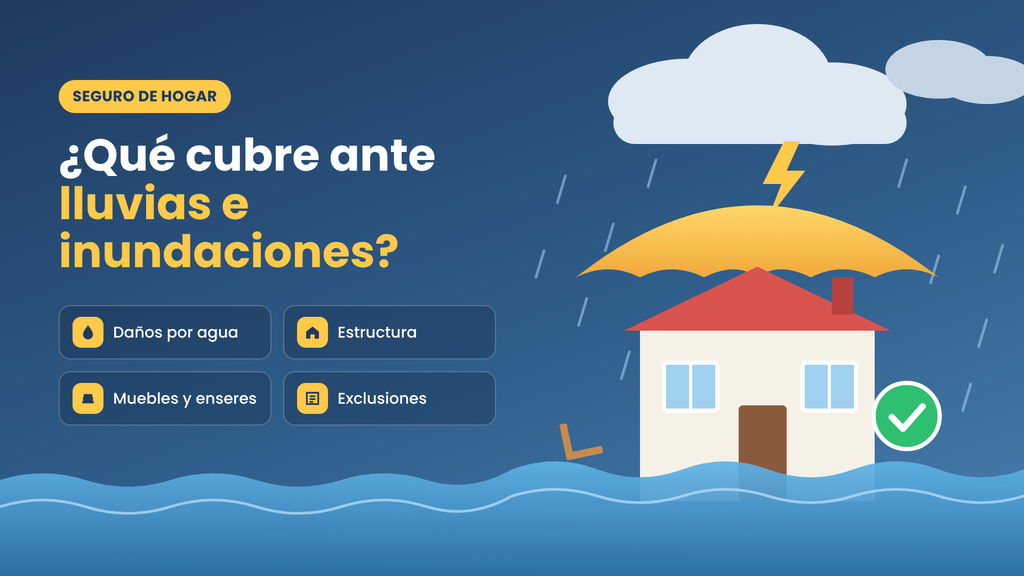
Las lluvias fuertes pueden ocasionar daños costosos si el agua se infiltra en tu hogar, deteriora los muebles o afecta las instalaciones eléctricas.
Tanto las zonas costeras como las ciudades del interior pueden verse afectadas por lluvias e inundaciones, por eso es clave conocer qué protege tu seguro de hogar para resguardar tu patrimonio.
No es suficiente contar con un seguro: debes verificar qué situaciones están cubiertas y cuáles podrían generar gastos adicionales para ti.
¿Qué protección ofrece un seguro de hogar frente a lluvias e inundaciones?
Un seguro para el hogar puede protegerte frente a daños ocasionados por lluvias fuertes e inundaciones.
Esto varía según las condiciones específicas que hayas contratado.
A continuación te mostramos algunas de las coberturas que podrían incluirse:
- Daños a la vivienda: reparación de paredes, pisos, puertas y otros elementos asegurados.
- Instalaciones: daños en determinados sistemas eléctricos y de agua.
- Muebles y electrodomésticos: reparación o reposición de bienes incluidos en la póliza.
- Daños por fenómenos hidrometeorológicos: protección ante determinados eventos climáticos.
- Retiro de escombros: gastos de limpieza cuando estén cubiertos.
- Alojamiento temporal: apoyo económico si la vivienda queda inhabitable tras un siniestro cubierto.
Atención: no todas estas coberturas están contempladas en cada póliza.
Antes de dar por sentado que la aseguradora cubrirá los daños, revisa cuidadosamente tu póliza. Para más información, consulta la guía de la Condusef sobre la protección del hogar frente a la lluvia.
¿Cubre el seguro de hogar todos los daños causados por la lluvia?
No siempre es así. Es clave identificar la causa del daño y revisar las condiciones específicas de tu póliza.
Daños ocasionados por inundaciones
Supón que el agua ingresa a tu vivienda durante una tormenta fuerte.
El suelo sufre daños, los muebles se humedecen y algunos electrodomésticos dejan de funcionar correctamente.
¿La aseguradora cubrirá los costos de reparación?
Esto varía según la protección que hayas contratado.
Verifica si tu póliza incluye cobertura por inundaciones, desbordamientos o ingreso de agua desde el exterior.
No todas las pólizas interpretan estos sucesos de igual forma.
Filtraciones y problemas por goteras
Una gotera no siempre se considera igual que una inundación para efectos del seguro.
Por ejemplo, el agua puede filtrarse por el techo durante una tormenta, o bien ingresar a través de una cubierta dañada o en mal estado.
Las aseguradoras suelen aplicar criterios distintos según el tipo de filtración o gotera.
El deterioro progresivo y la falta de mantenimiento suelen quedar fuera de la cobertura.
Antes de firmar, consulta cómo se manejan las filtraciones y qué condiciones debes cumplir.
Huracanes y vientos fuertes
Algunas pólizas cubren daños ocasionados por huracanes, ciclones y ráfagas de viento fuertes.
No obstante, suelen existir ciertas limitaciones.
Presta atención a estos puntos:
- Fenómenos que están cubiertos.
- Deducibles que se aplican.
- Montos máximos de indemnización.
- Exclusiones por ubicación o tipo de daño.
Si resides en una zona donde hay riesgo de ciclones, presta atención especial a estos aspectos.
Factores que afectan la cobertura de un seguro de hogar
El costo no es el único elemento a considerar.
Para decidir si una póliza es adecuada, evalúa estos factores.
Importancia de la ubicación de tu vivienda
El lugar donde está situada tu casa puede afectar las condiciones del seguro.
Existen zonas que tienen mayor riesgo de sufrir inundaciones, lluvias fuertes o desbordamientos.
Si en tu barrio es común que se acumule agua cuando llueve, verifica si tu póliza cubre ese tipo de situaciones.
No des por sentado que todas las viviendas cuentan con igual nivel de protección.
Valor de la vivienda y de tus bienes personales
Es importante verificar el valor de los bienes que deseas proteger.
Toma en cuenta dos aspectos principales:
- La estructura: paredes, pisos y otros elementos de la vivienda.
- El contenido: muebles, electrodomésticos y objetos personales.
Mientras algunas pólizas protegen ambos aspectos, otras exigen coberturas separadas.
Verifica que la suma asegurada sea suficiente para cubrir tus requerimientos.
Deducible, coaseguro y límites
Estos términos influyen en la cantidad de dinero que recibirás tras un siniestro.
El deducible es la suma o porcentaje que debes cubrir de acuerdo con tu póliza.
El coaseguro, si está incluido, representa una parte del gasto que corresponde al asegurado.
También puede haber un tope máximo en la cantidad que se indemniza.
Antes de firmar, solicita un ejemplo sobre cómo se calcularía el pago en caso de inundación.
De esta forma conocerás qué monto cubriría la aseguradora y qué parte deberás cubrir tú.
¿Cómo verificar si tu seguro de hogar incluye cobertura por inundación?
No hace falta esperar a un siniestro para aclarar esta duda.
Realiza estos pasos:
- Busca tu póliza. Localiza las condiciones generales y las exclusiones.
- Revisa las coberturas. Busca términos como inundación, daños por agua y fenómenos hidrometeorológicos.
- Comprueba los bienes asegurados. Confirma si están protegidos la vivienda, el contenido o ambos.
- Verifica el deducible. Calcula qué parte del daño podría quedar a tu cargo.
- Pregunta por las exclusiones. Presta atención a las filtraciones y al deterioro por falta de mantenimiento.
- Guarda los documentos. Conserva la póliza, los recibos y las facturas de los bienes más valiosos.
¿Tienes alguna pregunta sobre tu contrato?
Consulta con tu aseguradora y pide que te respondan por escrito.
También puedes consultar el Registro de Contratos de Adhesión de Seguros (RECAS) y los materiales de orientación de la Condusef.
¿Cómo actuar si una inundación afecta tu vivienda?
Una inundación puede ser una situación muy estresante.
Sin embargo, mantener la calma y actuar con orden te ayudará a cuidar a tu familia y registrar los daños.
1. Ante todo, cuida tu seguridad
Evita entrar en áreas inundadas si existe peligro eléctrico o daños en la estructura.
No toques los enchufes ni los aparatos eléctricos que hayan estado en contacto con el agua.
Si detectas algún riesgo, busca ayuda profesional de inmediato.
2. Comunícate con tu aseguradora
Informa del siniestro a través de los medios que indica tu póliza.
Consulta qué documentos debes entregar y cuál es el plazo para presentar tu reclamación.
Verifica también si necesitas esperar a que un perito inspeccione antes de iniciar las reparaciones.
3. Realiza fotografías de los daños
Cuando sea seguro, toma fotos y videos de las zonas dañadas.
Registra los daños en:
- Paredes y suelos.
- Muebles y aparatos eléctricos.
- Puertas y ventanas.
- Instalaciones dañadas.
También guarda las facturas y los presupuestos relacionados con las reparaciones.
Estos documentos serán útiles para la valoración del siniestro por parte de la aseguradora.
4. Conserva los comprobantes
Guarda los recibos de limpieza, reparaciones urgentes y demás gastos relacionados.
Consulta con la aseguradora cuáles gastos podrían ser reembolsados.
Si por seguridad debes retirar objetos dañados, procura documentar la situación antes de hacerlo, siempre que te sea posible.
5. Solicita una respuesta formal por escrito
En caso de que la aseguradora rechace tu reclamo, pide que te expliquen las razones del rechazo.
Además, solicita la cláusula del contrato que justifica esa decisión.
Si no estás conforme, puedes acudir a la Condusef para recibir asesoría sobre las opciones de reclamación disponibles.
Claves para escoger un seguro de hogar en México antes de la temporada de lluvias
Seleccionar la póliza más económica no siempre resulta ser la mejor opción.
Lo esencial es hallar una protección que se adapte bien a tu vivienda y presupuesto.
Antes de firmar, considera comparar estos aspectos:
- Cobertura por inundaciones: verifica qué situaciones están incluidas.
- Protección del contenido: confirma si cubre muebles y electrodomésticos.
- Deducibles y coaseguros: analiza cuánto deberás pagar de tu bolsillo.
- Suma asegurada: asegúrate de que sea acorde al valor de tus bienes.
- Exclusiones: identifica limitaciones por filtraciones o falta de mantenimiento.
- Servicios adicionales: pregunta sobre retiro de escombros y alojamiento temporal.
- Proceso de reclamación: verifica los medios de atención y tiempos de respuesta.
¿Vives en una vivienda alquilada?
También es posible contratar una póliza que proteja tus pertenencias personales, ya que la cobertura del dueño no siempre incluye tus muebles o electrodomésticos.
Antes de elegir, compara varias alternativas y revisa cuidadosamente las condiciones de cada seguro.
Perspectiva del autor
Contar con un seguro de hogar es una forma de proteger tu patrimonio, pero no basta solo con contratarlo.
Es fundamental conocer con claridad qué incluye y qué queda fuera de la cobertura.
Por ello, es recomendable que revises tu póliza antes de que se presente cualquier imprevisto.
Verifica que tanto la estructura como tus bienes estén protegidos. También revisa los deducibles y los requisitos para hacer una reclamación.
No esperes a que el agua entre a tu hogar para darte cuenta de que la cobertura no es la que pensabas.
La póliza ideal no siempre es la más económica, sino la que brinda una protección adecuada según tus necesidades y presupuesto.
Invertir unos minutos en leer tu contrato puede ser clave para tomar decisiones acertadas y evitar costos imprevistos.
Contenido Recomendado
El aumento de las tasas en EE. UU. cambia el panor
La suba de tasas en EE.UU. puede afectar tus dólares, remesas y ahorros. Descubre qué vigilar si vives en México.
Continuar leyendo * You will remain on the current website El aumento de las tasas en EE. UU. cambia el panor
Continuar leyendo You will remain on the current website
Fernanda Oliveira es especialista en seguros, protección patrimonial y planificación financiera. Sus contenidos ayudan a los lectores a comprender cómo funcionan los diferentes tipos de seguros y a identificar las coberturas más adecuadas a sus necesidades. Su objetivo es simplificar el universo de los seguros, ayudando a los lectores a comparar opciones, entender las condiciones de contratación y proteger su patrimonio con más información y tranquilidad.