Cuándo un depósito a plazo realmente supera la inflación
Aprende a identificar el momento en que un depósito a plazo vence a la inflación, cómo determinar la rentabilidad real y qué aspectos debes evaluar antes de hacer tu inversión.
¿Realmente conviene invertir en un plazo fijo si la inflación sigue aumentando?
Guardar dinero no siempre garantiza que aumentes tu poder adquisitivo.
Si los precios de la comida, el alquiler y los servicios crecen más rápido que tus ahorros, podrías tener más dinero en la cuenta, pero comprar menos con él.
Por eso, antes de abrir un depósito a plazo fijo, es fundamental preguntarte: ¿el rendimiento que obtendrás realmente supera la inflación?
La respuesta varía según el país, el interés ofrecido, el plazo elegido y la evolución de los precios.
En esta guía aprenderás a calcular la rentabilidad real, qué indicadores revisar y en qué casos un ahorro a plazo puede proteger mejor tu dinero.
¿Qué implica que un ahorro a plazo supere a la inflación?
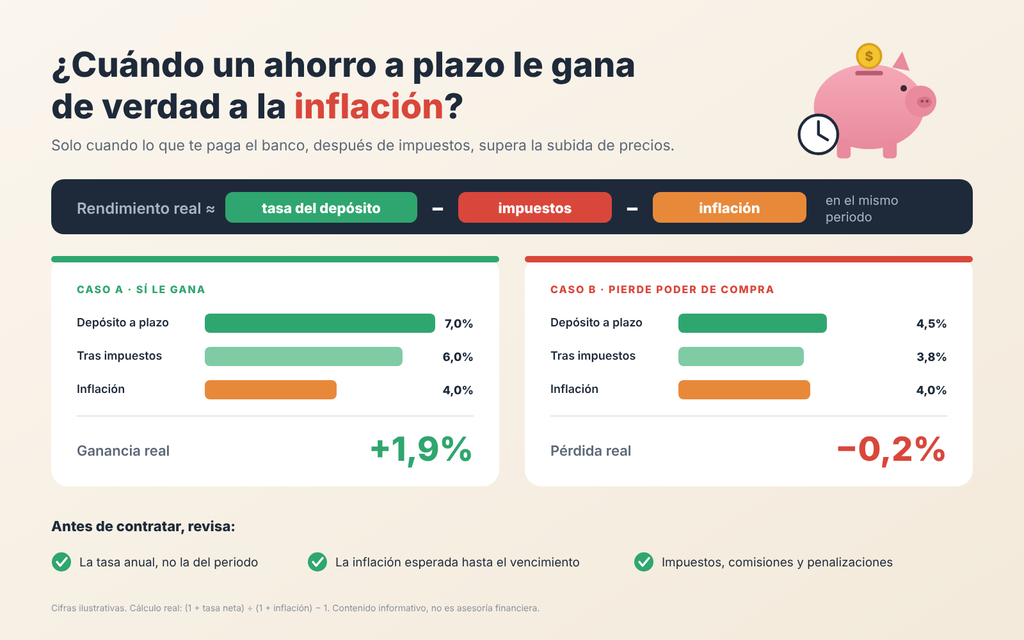
Un ahorro a plazo supera a la inflación cuando su rendimiento es mayor que el incremento de los precios en ese mismo tiempo.
En otras palabras, no basta con que el dinero crezca al terminar la inversión. Lo clave es cuánto poder de compra mantienes con ese dinero.
Por ejemplo:
- Cuando tus ahorros ganan un 5% y la inflación es del 3%, tu rentabilidad real es positiva.
- Si el rendimiento de tus ahorros es 2% y la inflación llega al 4%, pierdes poder de compra.
Estos casos son solo ejemplos y no deben tomarse como predicciones económicas.
¿Qué revelan los datos económicos de Argentina y México?
Las tasas de interés y los índices de inflación difieren según el país. Por eso, es fundamental revisar las cifras oficiales del mercado donde planeas invertir.
Argentina: ¿puede un plazo fijo resguardar tus ahorros?
De acuerdo con el INDEC, la inflación en Argentina subió un 1,9% durante septiembre de 2026.
Este dato fue difundido el 13 de octubre de 2026.
En tanto, el BCRA informó una tasa nominal anual del 21,23% para depósitos a 30 días, registrada el 19 de octubre de 2026.
¿Cómo afecta esto a tus ahorros?
Si divides esa tasa nominal anual entre 12, obtienes un rendimiento mensual aproximado del 1,77%.
No obstante, esta cifra no representa necesariamente el rendimiento real de un depósito a 30 días.
Por otro lado, la inflación pasada no asegura que la inflación futura será igual.
Antes de invertir, verifica la tasa específica que te ofrece tu banco y calcula el rendimiento para el plazo exacto que deseas.
México: ¿cómo comparar tu ahorro con los CETES?
Según el INEGI, en México la inflación anual alcanzó un 3,45% en septiembre de 2026.
En la subasta del 20 de octubre de 2026, los CETES a 28 días alcanzaron un rendimiento anualizado del 6,23%.
Estos valores ayudan a entender el contexto del mercado, aunque no aseguran que la rentabilidad real sea positiva.
Las tasas corresponden a períodos distintos. Además, hay que tener en cuenta impuestos, gastos y la posible evolución futura de los precios.
¿Cómo saber si tu ahorro a plazo supera la inflación?
Para verificar si tu inversión mantiene tu poder adquisitivo, compara su rendimiento con la inflación del mismo lapso.
Caso práctico
Supón que decides invertir 10.000 unidades monetarias.
Al terminar el plazo, recibes un total de 10.500.
Eso significa que tu rendimiento nominal fue del 5%.
Si la inflación en ese mismo lapso fue del 3%, el cálculo sería:
Rentabilidad real = [(1,05 ÷ 1,03) − 1] × 100
El resultado: cerca de un 1,94% de rentabilidad real positiva.
Supón que al final recibes 10.200, mientras que los precios suben un 4%.
Tu rendimiento nominal es del 2%, pero la inflación lo supera.
Esto da un resultado de aproximadamente −1,92% en rentabilidad real.
En este segundo escenario, aunque tengas más dinero, tu capacidad para comprar bienes y servicios disminuye.
Aspectos que debes considerar antes de invertir
Antes de elegir un producto financiero, revisa estos seis aspectos fundamentales:
- Capital inicial: la cantidad que planeas invertir.
- Tasa de interés: el rendimiento que ofrece el producto.
- Plazo: el periodo durante el cual el dinero estará invertido.
- Inflación: cómo varían los precios en ese tiempo.
- Impuestos y comisiones: cuánto afectan tu ganancia final.
- Liquidez: si puedes disponer del dinero antes de que venza.
No compares directamente una tasa anual con una inflación mensual sin antes convertirlas al mismo periodo.
¿Qué elementos influyen en que un plazo fijo supere a la inflación?
La tasa que se anuncia es clave, pero no es el único aspecto a considerar.
Cómo cambian las tasas de interés con el tiempo
Los bancos ajustan sus tasas en función de las circunstancias del mercado financiero.
Por eso, al renovar un depósito, no siempre recibirás el mismo nivel de interés.
La inflación que se espera en el futuro
La inflación histórica es una guía, pero los precios pueden subir más o menos de lo previsto.
Cuando la inflación es mayor que el rendimiento de tu inversión, el poder adquisitivo disminuye.
Impacto de impuestos y comisiones
Los gastos asociados disminuyen el monto final que recibes.
Para comparar opciones, calcula el rendimiento neto y verifica cómo se gravan en tu país.
La liquidez
Un depósito puede ofrecer un interés tentador, pero puede mantener tu dinero bloqueado por semanas o meses.
Antes de contratar, verifica si permite cancelación anticipada y cuáles son las posibles multas.
Tu inversión debe adaptarse a tus necesidades financieras, no solo basarse en la tasa ofrecida.
¿Qué opciones puedes evaluar para proteger tu dinero?
No hay una solución única que funcione igual para todos los perfiles.
Tu decisión dependerá de tus metas, el tiempo que planeas invertir y tu nivel de riesgo aceptable.
Depósitos a plazo fijo
Ofrecen la ventaja de saber de antemano las condiciones y el rendimiento durante un plazo fijo.
Son una buena opción si no necesitas retirar el dinero antes del plazo y la tasa ofrecida supera la inflación prevista.
CETES en México
Los CETES son bonos emitidos por el Gobierno de México como instrumentos de deuda.
Sus rendimientos pueden compararse con los de los depósitos bancarios, siempre considerando las tasas actuales y los términos específicos de cada opción.
Los resultados pasados en subastas no garantizan que los rendimientos futuros sean iguales.
Productos financieros ligados a la inflación
Existen instrumentos financieros que ajustan su valor conforme a un índice inflacionario.
En Argentina, hay opciones ligadas al CER y también productos expresados en UVA.
No obstante, es fundamental analizar bien las condiciones, la liquidez, los costos y los riesgos asociados antes de decidirte por alguno.
Errores comunes que pueden reducir tu poder adquisitivo
Evita cometer estos errores comunes al administrar tus ahorros:
- Mirar solo la tasa nominal: una tasa alta no garantiza ganancias reales.
- Comparar períodos diferentes: las tasas y la inflación deben corresponder al mismo intervalo.
- Ignorar los impuestos: el rendimiento neto puede ser menor.
- Comprometer dinero que necesitas: la falta de liquidez puede generar problemas.
- Suponer que la inflación no cambiará: los precios pueden evolucionar de manera inesperada.
- Renovar sin revisar la tasa: las condiciones pueden cambiar.
- Ignorar los riesgos: distintos productos financieros tienen condiciones y protecciones diferentes.
Aspectos clave para revisar en octubre antes de renovar tu ahorro a plazo
Octubre representa un momento ideal para evaluar tus finanzas antes de que termine el año.
En México, la Semana Nacional de Educación Financiera 2026 se celebra del 15 al 18 de octubre, con actividades adicionales en escuelas del 19 al 23, según indica la CONDUSEF.
Antes de renovar tu inversión, asegúrate de revisar lo siguiente:
- La tasa que te ofrecerán en el próximo período.
- La inflación más actualizada.
- La rentabilidad real proyectada.
- Los impuestos y cargos asociados.
- El efectivo que necesitas tener disponible.
- Las condiciones y riesgos del producto financiero.
No decidas solo por una tasa anunciada. Verifica la información con fuentes oficiales y examina detalladamente los términos de la inversión.
Perspectiva del autor
Ahorrar no debería limitarse a simplemente aumentar el saldo de tu cuenta.
El propósito real es mantener la capacidad de usar ese dinero para cumplir tus objetivos.
Un depósito a plazo puede ser útil para ordenar tus finanzas, pero su conveniencia depende de cómo se relacionen el rendimiento, la inflación, los costos y la disponibilidad del dinero.
Mi consejo es claro: no selecciones una inversión únicamente por su tasa de interés. Evalúa cuánto poder adquisitivo conservarás al finalizar el plazo.
Tomar una decisión informada no elimina todos los riesgos, pero sí puede ayudarte a evitar errores que resultan en pérdidas financieras.
Contenido Recomendado
Dinero si la inflación vuelve a subir
Conoce cómo afecta la inflación a tus ahorros y aprende a manejar tu presupuesto para proteger tu dinero
Continuar leyendo * You will remain on the current website
André Martins es un experto en educación financiera, planificación personal y organización presupuestaria. Su contenido ayuda a los lectores a desarrollar hábitos financieros más saludables, controlar sus gastos, establecer metas y construir una relación más equilibrada con el dinero. Su objetivo es hacer que la educación financiera sea más sencilla y accesible, ofreciendo orientación que ayude a los lectores a tomar decisiones informadas, mejorar su bienestar financiero y prepararse para alcanzar metas a corto, mediano y largo plazo.