?Por qué los meses sin intereses no son realmente gratuitos?
Entiende por qué los meses sin intereses no siempre son realmente gratuitos y aprende a evaluar precios, pagos y gastos antes de realizar una compra.
Meses sin intereses: ¿son realmente gratuitos?
Comprar un celular, laptop o electrodoméstico y pagar en varias cuotas parece una opción muy atractiva.
Al fin y al cabo, si la oferta dice meses sin intereses, ¿qué podría salir mal?
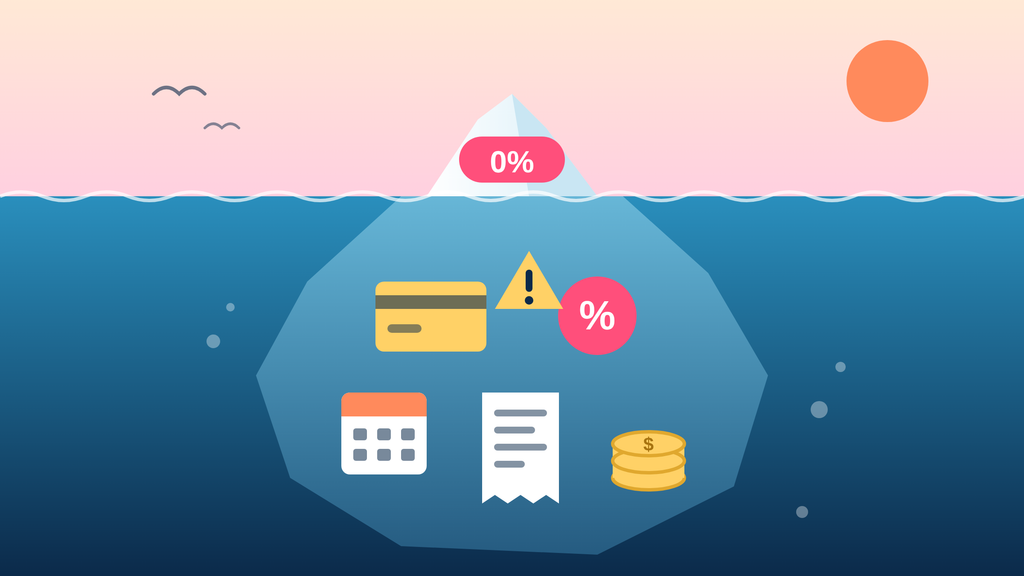
El problema es que no pagar intereses no siempre significa que estés ahorrando dinero.
En ciertos casos, el precio del producto puede superar el costo al contado. En otros, el gasto real surge cuando acumulas varias compras o no abonas tu tarjeta dentro del plazo.
Este punto es especialmente relevante en países como México y Argentina, donde las promociones de financiamiento cuentan con distintas condiciones y normativas.
Antes de aprovechar una oferta, es fundamental comprender qué estás pagando realmente y cuál será el costo final para ti.
¿Qué son los meses sin intereses y cómo funcionan?
Los meses sin intereses son una forma de compra con tarjeta de crédito que permite pagar un producto o servicio en cuotas mensuales sin que se apliquen intereses sobre esos pagos.
Por ejemplo, si adquieres una computadora por $12,000 y la oferta es de 12 meses sin intereses, lo que pagarías sería:
- Costo total: $12,000.
- Plazo: 12 cuotas.
- Pago mensual: $1,000.
En principio, el monto total a pagar debería coincidir con el precio si abonarás el producto de contado.
No obstante, es crucial que la oferta respete el precio base y las condiciones que se hayan anunciado previamente.
Que una tienda promocione una financiación sin intereses no garantiza que sea la opción más barata para el comprador.
¿Quién asume el costo de los meses sin intereses?
Aunque el comprador no abone intereses directamente en las cuotas, la financiación implica un costo para quienes participan en la operación.
Según el acuerdo comercial, este costo puede ser:
- Asumido por el comercio.
- Negociado con la entidad financiera.
- Incluido indirectamente en el precio del producto.
Por eso, es común ver dos promociones distintas para un mismo producto:
- Una con un precio más bajo si se paga al contado.
- Otra con un precio mayor, pero con la opción de pagar en cuotas.
En estas circunstancias, las cuotas pueden no reflejar intereses evidentes, pero el costo total de la compra financiada suele ser mayor.
En Argentina, la ley de Precios Transparentes indica que si el costo de la financiación se incluye en el precio final, los comercios no pueden promocionar la compra como «sin interés».
¿Por qué no siempre son gratis los meses sin intereses?
Existen diversas razones por las cuales una compra financiada puede resultar menos favorable de lo que aparenta.
El error más común es fijarse solo en el monto de la cuota sin considerar el costo total de la compra.
H3: El costo puede superar al precio de pago al contado
Supón que quieres adquirir un televisor y tienes estas dos opciones frente a ti:
Aunque la segunda alternativa se promocione como sin intereses, terminarás desembolsando $1.000 más.
Las mensualidades serían de $1.100 y el costo total de la financiación resultaría un 10% superior al precio de contado.
La conclusión es clara: una cuota sin intereses no siempre implica un precio menor.
Antes de decidir, compara el costo total y no solo el monto que pagarás mensualmente.
Los costos financieros pueden estar incluidos en el precio final
A veces, el comercio suma los costos de financiación directamente al precio total del producto.
Esto puede llevar a que el consumidor crea que está recibiendo un beneficio sin costo, cuando en realidad está pagando un precio que ya incluye el gasto por ofrecer esa forma de pago.
En Argentina, la normativa de Precios Transparentes busca evitar que exista esta falta de claridad.
La información debe facilitar la comparación entre el precio al contado y las opciones de financiamiento, además de incluir el Costo Financiero Total cuando sea aplicable.
En México, la CONDUSEF aconseja verificar las condiciones de las promociones y recuerda que las compras a meses sin intereses deben manejarse según la capacidad de pago del titular de la tarjeta.
Los intereses pueden generarse si no pagas tu tarjeta a tiempo
Una oferta de meses sin intereses no elimina las responsabilidades de pago que tienes con tu tarjeta de crédito.
Si no realizas el pago correspondiente en la fecha establecida, podrías incurrir en intereses, cargos por retraso u otros costos que tu contrato de tarjeta estipule.
En México, la CONDUSEF aconseja liquidar el saldo total para evitar intereses ordinarios y respetar puntualmente las fechas de pago. Gob.mx+1
En Argentina, el Banco Central señala que el saldo pendiente puede generar intereses y que pagar solo el mínimo de forma recurrente incrementa el costo total de la deuda. BCRA
Por esta razón, una compra sin intereses puede acabar generando gastos si no gestionas adecuadamente los pagos de tu tarjeta.
Meses sin intereses en México y Argentina: aspectos clave que debes conocer
Si bien la idea de pagar una compra en cuotas es similar, existen diferencias clave entre ambos países.
Conocer estas diferencias te permitirá saber qué datos revisar antes de aceptar cualquier promoción.
Funcionamiento de los meses sin intereses en México
En México, pagar a meses sin intereses es una forma común de financiar compras con tarjeta de crédito.
Los comercios y bancos ofrecen promociones que pueden ser de 3, 6, 12, 18 o más pagos, según el producto, el lugar y las condiciones de la tarjeta.
La CONDUSEF indica que este método permite comprar productos y servicios sin añadir intereses extras al precio pactado, siempre que se utilice adecuadamente.
Además, advierte que hacer muchas compras acumuladas puede afectar negativamente tus finanzas personales. Condusef
Antes de usar una promoción en México, es recomendable verificar lo siguiente:
- Precio al contado: revisa el costo si pagas de una sola vez.
- Precio total financiado: verifica que la suma de las cuotas coincida con el precio anunciado.
- Condiciones de la tarjeta: confirma si tu banco participa en la oferta.
- Fecha de pago: identifica cuándo debes realizar el pago correspondiente.
- Capacidad de pago: calcula el total que representan todas tus mensualidades.
Es fundamental también revisar el estado de cuenta con regularidad.
Según la CONDUSEF, en esa sección puedes revisar las promociones vigentes y las compras hechas bajo el sistema de meses sin intereses. Condusef
H3: Funcionamiento de las cuotas sin interés en Argentina
En Argentina, pagar en cuotas también es una opción para repartir los gastos a lo largo del tiempo.
No obstante, es clave observar la diferencia entre el precio al contado y el precio con financiación.
La ley de Precios Transparentes obliga a los comercios a proporcionar la siguiente información:
- El costo al pagar de contado.
- El pago inicial, si aplica.
- El número total de cuotas.
- El monto de cada cuota.
- El Costo Financiero Total (CFT) en compras online.
Argentina
El CFT es clave porque muestra el coste real que implica financiar una compra.
Este indicador incluye la tasa de interés y otros cargos como comisiones, gastos y seguros relacionados con la operación. Argentina+1
Asimismo, si el costo de financiación está sumado al precio final, la ley prohíbe que el comercio anuncie la compra como «sin interés». Argentina
Por esa razón, antes de comprar a plazos en Argentina, verifica lo siguiente:
- Precio al contado.
- Monto de cada cuota.
- Número total de pagos.
- Costo total financiado.
- CFT, si aplica.
No te fijes solo en cuántas cuotas hay; es clave comparar el monto total que pagarás.
¿Cómo saber si una oferta de meses sin intereses es realmente conveniente?
No hace falta ser experto en finanzas para detectar si una promoción es buena.
Con un poco de cálculo y una comparación simple, puedes evitar gastar más de lo necesario.
Compara el costo al contado con el precio financiado
Empieza por investigar cuánto vale ese mismo producto en otras tiendas y cuál sería el pago total si lo compras de contado.
No te bases solo en el porcentaje de descuento o en la cantidad de cuotas que se muestran en la oferta.
Calcula el monto que pagarás mensualmente
Antes de aceptar una promoción, suma las cuotas que ya tienes y añade el nuevo pago que implica.
Por ejemplo:
Si ya pagas $1,500 al mes por otras compras y agregas una cuota de $700, tu gasto mensual se elevará a $2,200.
Realiza este cálculo tomando en cuenta tus ingresos, gastos básicos y demás obligaciones financieras.
Aunque la financiación sea conveniente, puede que no se ajuste a tu presupuesto actual.
Verifica los términos de tu tarjeta de crédito
Las promociones no siempre funcionan igual para todos los casos.
Algunas ofertas exigen usar una tarjeta específica, alcanzar un monto mínimo o aplican solo en ciertos comercios.
También es fundamental conocer las fechas de corte y pago para planificar tus abonos a tiempo.
En Argentina, el BCRA aconseja revisar las tasas, intereses, comisiones y condiciones financieras vinculadas a la tarjeta.
En México, la CONDUSEF recomienda revisar el estado de cuenta y las condiciones específicas de las promociones.
Reflexiona si realmente necesitas comprar el producto
Una oferta tentadora puede hacerte sentir que perderás una gran oportunidad si no compras de inmediato.
Pero antes de aceptar un financiamiento, pregúntate lo siguiente:
- ¿Realmente necesito este artículo ahora?
- ¿El precio es competitivo?
- ¿Puedo pagar las cuotas sin afectar mis otros gastos?
- ¿Tengo otras compras financiadas actualmente?
- ¿Adquiriría el producto sin esta promoción?
Si respondes que no, probablemente la oferta no sea tan beneficiosa como parece a primera vista.
¿En qué casos conviene comprar a meses sin intereses?
Los meses sin intereses pueden ser una opción válida si se usan con una buena planificación financiera.
No hace falta rechazar todas las promociones que se ofrecen.
Lo esencial es saber cuándo la financiación realmente te beneficia y cuándo solo te impulsa a gastar más.
Cuando el costo total coincide con el precio de contado
Si el costo del producto es idéntico ya sea que pagues de contado o en pagos mensuales, la promoción puede ayudarte a repartir el gasto sin que aumente el precio final.
Esta opción resulta práctica si tienes ingresos estables y puedes cumplir puntualmente con cada pago mensual.
Cuando debes hacer una compra significativa
Los meses sin intereses pueden ayudar a adquirir productos esenciales y de alto costo, tales como:
- Una computadora para trabajar.
- Un electrodoméstico que debes reemplazar.
- Un equipo que necesitas para estudiar.
En estas situaciones, repartir el gasto puede ayudarte a conservar más dinero para otros pagos o necesidades.
Lo fundamental es que la compra cubra una verdadera necesidad y que las cuotas encajen dentro de tu capacidad financiera.
Cuando logras mantener el control sobre tus pagos
Una promoción deja de ser una buena opción si te lleva a tener más deudas de las que puedes manejar.
Por eso, conviene tener en cuenta lo siguiente:
- Llevar un registro de las compras.
- Apuntar el monto de cada cuota.
- Consultar el estado de cuenta cada mes.
- Separar el dinero necesario para los pagos mensuales.
Cuando tengas varias compras financiadas, puedes organizar un control fácil usando una hoja de cálculo o alguna app para administrar tu presupuesto.
Opinión del autor
Los meses sin intereses pueden ser una opción útil para planificar compras grandes, pero no deberían ser una justificación para gastar más allá de lo que realmente podemos costear.
Desde mi punto de vista, el mayor inconveniente de esta modalidad no radica tanto en la financiación misma, sino en cómo la percibimos.
Al ver una cuota baja, tendemos a olvidar que estamos adquiriendo un compromiso financiero que se mantendrá durante varios meses.
Por ello, antes de aceptar una oferta, aconsejo comparar el precio al contado, calcular el total a pagar y revisar las cuotas que ya tengas activas.
También es fundamental tener presente que no todas las promociones comerciales significan un verdadero ahorro.
En México y Argentina, entender bien las particularidades de cada mercado ayuda a tomar decisiones más acertadas y a no confundir la facilidad de pago con una compra realmente conveniente.
La mejor oferta no es la que tiene más meses para pagar, sino aquella que te permite adquirir lo que necesitas sin poner en riesgo tu salud financiera.
Contenido Recomendado
Cuándo un ahorro a plazo le gana de verdad a la in
Descubre cuándo un ahorro a plazo supera la inflación, cómo calcular la rentabilidad real y qué revisar antes de invertir.
Continuar leyendo * You will remain on the current website Cuándo un ahorro a plazo le gana de verdad a la in
Continuar leyendo You will remain on the current website