Auto insurance getting pricier: why your rates rise even without changes
?Has notado que tu seguro de auto subió de precio sin que hayas hecho cambios? Averiguá las razones detrás de este aumento y qué aspectos conviene revisar antes de aprobar la renovación.
¿Por qué sube el precio de tu seguro de auto aunque no hagas cambios?
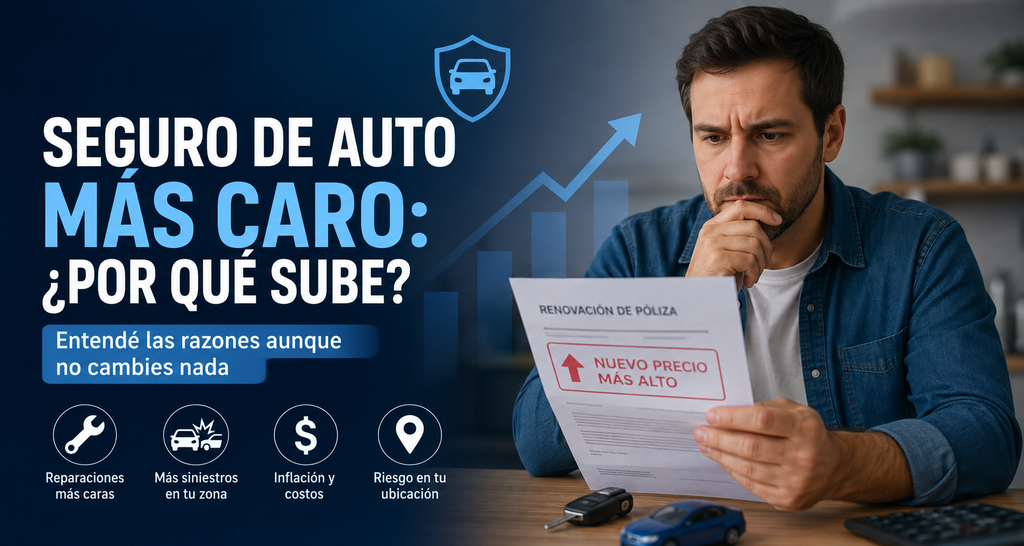
Si al revisar la renovación de tu póliza pensaste “¿por qué mi seguro de auto está más caro si no hice ningún cambio?”, no siempre significa que hayas cometido un error.
La prima puede incrementarse aunque conserves el mismo vehículo, mantengas las mismas coberturas y no hayas tenido siniestros.
Esto se debe a que el costo del seguro no solo se basa en tu conducta al volante.
Las aseguradoras también consideran los gastos de reparación o reposición de los autos, así como la frecuencia y severidad de los accidentes.
Por eso, antes de aceptar un aumento en la renovación, es importante comprender qué motiva ese incremento y qué aspectos podés revisar para evitar pagar demás.
¿Por qué mi seguro de auto sube si no hice ningún cambio?
La explicación breve es que la prima se basa en el riesgo y el costo previsto de los siniestros, no solo en las modificaciones que realices en tu póliza.
Las aseguradoras pueden ajustar sus tarifas cuando aumentan sus gastos o cuando cambia el nivel de riesgo asociado a ciertos vehículos, zonas o perfiles de conductores.
Por eso, incluso sin haber tenido un accidente, podés recibir una propuesta de renovación con un costo mayor.
Las razones principales son:
Bankrate indica que las aseguradoras pueden ajustar las primas por factores generales del sector, aunque no cambies tu cobertura ni tus datos personales.
Entre las razones se incluyen aumentos en los costos de reparación, mano de obra, atención médica, accidentes y fenómenos climáticos.
La aseguradora también incrementa sus gastos cuando hay un accidente
Este es uno de los aspectos que más suele sorprender a los usuarios.
Imaginemos que tu vehículo sigue con exactamente la misma póliza.
Si en el último año el costo de reparar autos similares al tuyo subió notablemente, el riesgo financiero para la aseguradora también se incrementó.
Un accidente que antes se podía cubrir con cierto monto ahora puede costar más debido al aumento en repuestos, mano de obra o tecnología necesaria para la reparación.
La idea es clara: mayor gasto por siniestro implica mayor gasto para la aseguradora, lo que obliga a subir las primas.
Los vehículos modernos también pueden aumentar el costo del seguro
Que un auto sea más seguro no siempre implica que su seguro sea más económico.
Los autos actuales incluyen sensores, cámaras, sistemas de ayuda al conductor y otros avances tecnológicos que mejoran la seguridad, pero también pueden encarecer las reparaciones.
NerdWallet indica que dispositivos como sensores de carril, cámaras traseras y tecnología avanzada elevan los costos de reparación, lo que repercute en el precio de la prima.
Esto explica por qué dos vehículos que parecen iguales pueden tener tarifas de seguro distintas.
¿Puede la inflación provocar que suba el seguro aunque no modifiques la cobertura?
Así es. Y es uno de los aspectos que más vale la pena considerar.
La inflación no solo implica que suban los precios de los productos que compras habitualmente.
También puede incrementar los gastos que debe afrontar una aseguradora al cubrir un siniestro.
Si suben los precios de repuestos, la mano de obra, la reparación o ciertos costos vinculados a un accidente, mantener la misma cobertura puede resultar más caro para la aseguradora.
Bankrate señala que la inflación puede impactar en el seguro con un retraso, ya que las aseguradoras ajustan sus tarifas según cómo evolucionan sus costos y pérdidas.
7 motivos por los que tu seguro de auto puede aumentar
Si notaste un aumento en tu póliza sin haber hecho cambios, considera estos aspectos.
1. El costo de reparar tu auto subió
Este es uno de los motivos más relevantes.
Cuando suben los costos de repuestos, neumáticos, componentes electrónicos o la mano de obra, la aseguradora requiere más dinero para cubrir siniestros similares.
Bankrate indica que, según datos del Bureau of Labor Statistics, el costo de reparar vehículos subió un 58.4% en julio de 2025 comparado con febrero de 2020.
Aunque esta cifra corresponde al mercado estadounidense, ayuda a comprender una tendencia que también afecta a otros mercados de seguros.
2. Incremento en la cantidad o severidad de accidentes
Tu historial puede estar impecable, pero la aseguradora evalúa el riesgo considerando más que solo tus siniestros personales.
También toma en cuenta la experiencia de siniestros de grupos específicos de conductores, vehículos y regiones.
Bankrate señala que si los accidentes aumentan en una zona determinada, esto puede impactar en las primas de los conductores de ese lugar, aunque ellos no hayan hecho reclamos.
En resumen: que manejes bien no elimina los riesgos que te rodean.
3. Ahora tu auto cuesta más para reparar o reemplazar
El modelo y la marca influyen.
Las aseguradoras evalúan el costo de reparación de un vehículo, la frecuencia con la que suele ser robado y cuánto tendrían que desembolsar en caso de pérdida total.
Investopedia resalta específicamente la conexión entre el precio de reparar, el historial de pérdidas de un modelo y el costo para asegurarlo.
Un estudio publicado en agosto de 2026 reveló diferencias notables entre distintos modelos.
Sin embargo, eso no implica que esos valores sean aplicables directamente a México o Argentina.
La conclusión clave es que el modelo de vehículo tiene un impacto considerable en el riesgo y el precio del seguro.
4. Incremento de robos o daños en tu área
La ubicación juega un papel clave.
Un área con más accidentes, robos, vandalismo o tráfico intenso representa un riesgo distinto para la aseguradora respecto a otra con menos siniestros.
Tanto NerdWallet como Bankrate consideran la ubicación como un factor clave para fijar el costo del seguro.
Por eso, aunque no hayas cambiado de domicilio, el nivel de riesgo en tu zona puede haberse modificado.
5. Cambios en el valor asegurado del vehículo
Cuando el valor del vehículo que se usa para calcular la cobertura varía, la prima también puede modificarse.
Esto cobra mayor importancia especialmente si la póliza incluye coberturas contra robo o pérdida total del auto.
Por ejemplo, en Argentina la SSN indica que las primas deben ser lo suficientemente altas para que las aseguradoras cumplan con sus compromisos y mantengan su estabilidad financiera.
Además, la SSN señala que las aseguradoras tienen libertad para establecer los precios de sus pólizas, y el cliente puede pedir explicación sobre cualquier aumento.
6. Modificaciones en las condiciones generales de la aseguradora
En ocasiones, el aumento no tiene que ver con cambios que hayas realizado tú personalmente.
La aseguradora puede ajustar sus precios basándose en sus análisis técnicos, costos operativos y evaluación del riesgo.
Por eso es frecuente que al renovar con la misma compañía, usando el mismo vehículo y cobertura, recibas un monto diferente para pagar.
Bankrate comenta que cada aseguradora cuenta con sus propios métodos para evaluar y ponderar los factores de riesgo de forma distinta.
7. Tu situación personal pudo haber cambiado, aunque no lo hayas notado
No des por sentado que el aumento viene solo de factores externos, revisá tus datos personales.
Algunos cambios pueden estar relacionados con:
- kilometraje anual;
- lugar donde se estaciona el vehículo;
- domicilio;
- conductores adicionales;
- multas;
- accidentes;
- historial de reclamos;
- uso que le das al auto;
- descuentos que dejaron de aplicarse.
¿Puede subir el seguro aunque nunca hayas tenido un accidente?
Claro que sí. Esta es, sin duda, una de las preguntas más comunes para quienes se preguntan por qué su seguro de auto sube.
No haber tenido accidentes es un punto a favor y puede ayudarte a conservar un perfil de riesgo más bajo.
Sin embargo, la prima no se basa únicamente en tu historial personal.
Las aseguradoras también evalúan el comportamiento de otros conductores, el costo de las reparaciones, la frecuencia de reclamos, robos, condiciones climáticas, la zona donde circulas y otros factores que influyen en la probabilidad y el costo de un siniestro.
Por eso, “nunca tuve un choque” no garantiza que tu seguro no pueda aumentar.
Qué hacer si tu seguro de auto te resulta muy caro?
Antes de dar de baja la póliza o eliminar coberturas clave, conviene explorar algunas opciones que podrían ayudarte.
1. Consultá otras aseguradoras
Ser cliente fiel no siempre asegura el mejor precio.
Las aseguradoras tienen distintos métodos para evaluar riesgos, por eso dos empresas pueden ofrecer tarifas diferentes para perfiles similares. Bankrate señala que cada aseguradora cuenta con su propio sistema para valorar el riesgo.
Siempre compará pólizas que ofrezcan coberturas similares.
Si ves una prima mucho más baja, primero confirmá que incluya los mismos límites, deducibles, exclusiones y servicios.
2. Chequeá qué descuentos están disponibles
No asumas que todos los descuentos posibles ya están aplicados. Consultá si hay beneficios relacionados con:
- buen historial de manejo;
- bajo kilometraje anual;
- dispositivos de seguridad instalados;
- pago anual en una sola cuota;
- varias pólizas con la misma aseguradora;
- medios de pago específicos;
- instalación de alarmas o sistemas antirrobo, si aplica.
NerdWallet aconseja verificar regularmente los descuentos disponibles, ya que no todos se aplican automáticamente.
3. Considerá el deducible o franquicia
Un deducible más elevado puede bajar el costo de la prima, pero implica que asumirás una mayor parte del gasto si sucede un siniestro.
Por eso, es importante no seleccionar un deducible que no puedas cubrir con tus ahorros disponibles.
En Argentina se usa generalmente el término “franquicia”, mientras que en México es más común decir “deducible”.
La idea es parecida: indica la porción del costo del siniestro que el asegurado debe cubrir según lo estipulado en la póliza.
4. No elimines coberturas esenciales solo para pagar menos
Reducir la cuota mensual puede parecer una solución rápida y fácil.
Pero si quitás una cobertura que realmente necesitás para ahorrar y luego sufrís un accidente, robo o pérdida total, el gasto podría ser mucho más alto.
La pregunta correcta no debería ser:
“¿Cómo puedo obtener el seguro más económico?”
En cambio: “¿Qué cobertura se ajusta a mi presupuesto y protege realmente mis finanzas?”
¿Cuándo es conveniente cambiar de aseguradora?
Pasar a otra compañía puede ser adecuado en las siguientes situaciones:
- la renovación presenta un aumento considerable;
- encontrás una oferta más baja con la misma cobertura;
- la atención del servicio no satisface tus expectativas;
- perdiste beneficios o descuentos;
- cambió tu situación personal y otra aseguradora ofrece mejores condiciones;
- la relación entre costo y cobertura dejó de ser favorable.
No es recomendable tomar una decisión basándote solo en el costo.
Una póliza económica que no cubre lo que realmente necesitás puede resultar mucho más costosa a largo plazo.
Antes de decidir cambiar, compará cada cobertura y revisá bien las exclusiones.
Opinión personal del autor
Es normal sentir que no es justo que el seguro suba si no tuviste accidentes ni modificaste la cobertura.
Y es normal preguntarse “¿por qué debo pagar más si no hice ningún cambio?”
Sin embargo, hay una diferencia clave entre tu riesgo particular y el costo global de asegurar un vehículo.
La aseguradora no solo evalúa qué tan buen conductor sos, sino que debe calcular cuánto le costará cubrir los siniestros de todos sus clientes.
Por eso, aconsejo no aceptar una renovación con un precio más alto sin cuestionarla, pero tampoco asumir que la aseguradora está cobrando de más sin más.
Y aunque el aumento sea por mayores costos para la aseguradora, comprenderlo no implica que debas resignarte.
Comparar opciones sigue siendo una de las mejores formas para que el consumidor recupere poder de negociación.
Contenido recomendado
Pequeno resumo do post recomendado
Continuar leyendo * You will remain on the current website