Retirar efectivo con tarjeta: el fallo que podría costarte mucho más
Entérate del costo de retirar dinero en efectivo con tarjeta en México, qué tipos de comisiones e intereses podrían aplicarse y cómo protegerte para no pagar cargos extras.
¡Atención! Sacar dinero en efectivo con tarjeta puede salirte muy caro
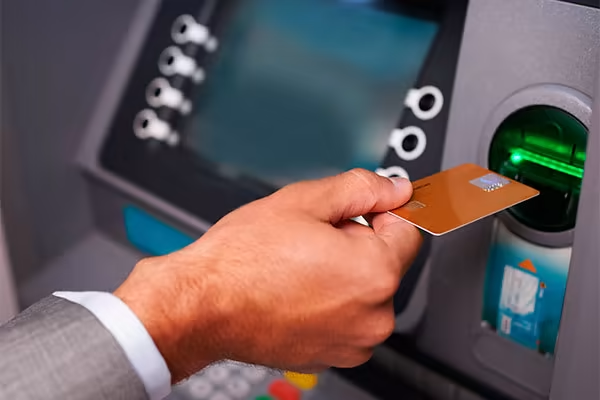
¿Necesitas efectivo para pagar una cuenta, hacer frente a una urgencia o simplemente llegar a fin de mes? Retirar dinero con tu tarjeta puede parecer la solución más rápida.
El riesgo aumenta especialmente si usas una tarjeta de crédito, porque el retiro puede implicar no solo una comisión, sino también intereses sobre el monto retirado.
En caso de que uses una tarjeta de crédito, es fundamental revisar la comisión por disposición de efectivo, la tasa de interés aplicable y las condiciones para pagar.
Antes de confirmar el retiro, es importante que conozcas los cargos que podrían cobrarse, cómo calcular el costo total y qué opciones tienes para obtener dinero sin afectar tu presupuesto.
¿Cuánto cuesta retirar efectivo con tarjeta en México?
El costo varía principalmente según el tipo de tarjeta, el banco emisor y el cajero automático que uses. Por ello, no hay una tarifa fija aplicable a todos los casos.
Según la CONDUSEF, sacar dinero en efectivo con una tarjeta de crédito puede implicar una comisión adicional, aparte de los intereses que el banco cobra por el financiamiento.
En datos publicados por la CONDUSEF, estas comisiones pueden llegar a representar hasta un 10% del monto retirado, dependiendo de la entidad financiera.
¿Qué sucede si retiras efectivo con una tarjeta de débito?
Con una tarjeta de débito, generalmente estás retirando fondos que ya tienes disponibles en tu cuenta, por lo que no se trata de un préstamo nuevo del banco.
No obstante, es posible que debas pagar una comisión si usas un cajero automático de otra entidad financiera. El costo varía según el operador del cajero y las condiciones del servicio.
Antes de finalizar el retiro, verifica la comisión que muestra la pantalla. Si no estás de acuerdo con el monto, cancela la operación y busca otra opción.
¿Por qué sacar dinero en efectivo con tarjeta de crédito puede resultar tan costoso?
Uno de los errores más frecuentes es creer que retirar efectivo con una tarjeta de crédito es igual que hacer una compra con ella.
Aunque ambas operaciones usan la misma línea de crédito, sus términos suelen variar.
Al hacer una compra, tu tarjeta puede ofrecer un periodo sin intereses si cumples con las condiciones y pagas el saldo completo a tiempo.
Por otro lado, las disposiciones de efectivo suelen incluir una comisión específica y comienzan a generar intereses según lo pactado, sin los beneficios de una compra normal.
Por ello, antes de retirar dinero, es importante que verifiques al menos tres aspectos:
- Comisión por disposición: el costo que cobra el banco por retirar dinero de tu línea de crédito.
- Tasa de interés: el interés aplicado sobre el monto dispuesto.
- Fecha y condiciones de pago: indican cuándo y cómo debes cubrir el dinero retirado.
La CONDUSEF aconseja que compares las comisiones y costos de los productos financieros antes de usarlos. Puedes acceder a sus materiales de educación financiera en la Revista Proteja su Dinero.
La comisión y los intereses no son lo mismo
Comprender esta distinción es clave para saber cuánto realmente cuesta un retiro.
La comisión es el cargo fijo por realizar la operación. En cambio, los intereses son el costo por financiar el dinero retirado y pueden acumularse si mantienes un saldo pendiente, según las condiciones de tu tarjeta.
Por ejemplo, si retiras $1,000 pesos y tu banco cobra una comisión del 6%, el cargo inicial será de $60 pesos. Además, si se generan intereses, el costo final será aún mayor.
Este ejemplo no permite determinar el monto exacto sin conocer la tasa de interés, la fecha en que se realizó el retiro, el método de cálculo y los pagos efectuados.
No te concentres solo en la comisión que muestra el cajero: también verifica cuánto te costará financiar esa deuda.
¿Los retiros de efectivo empiezan a generar intereses desde el primer día?
No es correcto pensar que los retiros de efectivo cuentan con el mismo periodo de gracia sin intereses que las compras hechas con tarjeta de crédito.
El inicio de los intereses y la forma en que se calculan dependen de lo establecido en el contrato y las condiciones específicas del producto.
Antes de hacer un retiro, revisa la sección de disposición de efectivo en tu contrato, además de las tasas, comisiones y el estado de cuenta correspondiente.
Si no encuentras información clara, pide al banco un ejemplo detallado del costo por retirar una cantidad determinada y consulta cuánto deberías pagar si liquidas el saldo en diferentes fechas.
Retirar efectivo en un cajero de otro banco: ¿qué aspectos considerar?
Si usas una tarjeta de débito y necesitas efectivo, sacar dinero en el primer cajero que encuentres podría ser más costoso que buscar uno perteneciente a tu propio banco.
Las comisiones por usar cajeros de bancos distintos al tuyo varían según la institución financiera y la ubicación del cajero automático.
La CONDUSEF ha señalado que los cajeros ubicados en aeropuertos, terminales de autobuses, tiendas de conveniencia, gasolineras y centros comerciales suelen cobrar comisiones más altas que algunos cajeros dentro de sucursales bancarias.
Cómo evitar cargos innecesarios al retirar efectivo con tarjeta
No siempre es posible evitar hacer un retiro, sobre todo en situaciones de emergencia.
No obstante, hay medidas que puedes tomar para que esta operación no se convierta en un problema para tus finanzas.
1. Verifica qué tipo de tarjeta estás usando
Antes de insertar la tarjeta, verifica si es de débito o de crédito.
Esta diferencia define si estás retirando fondos directamente de tu cuenta o si estás usando una línea de crédito.
En caso de que sea una tarjeta de crédito, consulta cuidadosamente las condiciones para retirar efectivo. No asumas que las reglas son iguales que para las compras.
2. Verifica la comisión antes de aceptar
Observa el mensaje que muestra el cajero y confirma el monto de la comisión que se indica. Si el costo es elevado, cancela la operación y busca otra opción.
Ten presente que la comisión que cobra el cajero y la que tu banco podría aplicar por una disposición de crédito son cargos diferentes. Asegúrate de revisar ambas condiciones cuando sea necesario.
3. Calcula exactamente cuánto dinero requieres
Solicitar más efectivo del que realmente necesitas puede incrementar los costos si se trata de un retiro con crédito.
Antes de proceder, calcula la cantidad que realmente requieres para el gasto y evita usar el retiro como dinero extra para gastos imprevistos.
Si optas por usar tu tarjeta de crédito, planifica con anticipación cómo cubrirás el saldo y evalúa si esto afectará otras obligaciones financieras que tengas.
4. Explora otras opciones antes de usar el crédito
Si tienes que hacer un pago, consulta si el comercio acepta tarjeta de débito, transferencias electrónicas o pagos a través de apps bancarias.
En caso de una emergencia que requiera efectivo, verifica primero el saldo en tu cuenta y las alternativas que ofrece tu banco.
No optes inmediatamente por un adelanto de efectivo sin antes comparar sus costos con otras opciones disponibles.
5. Verifica tu estado de cuenta tras el retiro
Verifica que el monto retirado y las comisiones aplicadas correspondan exactamente a la transacción realizada.
Guarda el recibo y confirma que la fecha, el importe y los cargos reflejados sean correctos.
En caso de detectar un cargo desconocido o que no coincida con lo informado, comunícate con tu banco para aclararlo.
Si requieres asesoría sobre tus derechos como usuario financiero, la CONDUSEF es la entidad a la que puedes acudir.
Qué hacer cuando necesitas efectivo de forma urgente
Ante un gasto imprevisto, la rapidez es clave, pero también es vital evitar una decisión que pueda afectar negativamente tus finanzas en los próximos meses.
Antes de hacer el retiro, considera estos pasos:
- Identifica el gasto: calcula cuánto dinero necesitas y en qué plazo;
- Verifica tu saldo disponible: asegúrate de que tu cuenta tenga fondos suficientes;
- Compara los costos: revisa las comisiones de los cajeros y las condiciones de tu tarjeta;
- Evalúa el crédito: si solo puedes retirar con tarjeta de crédito, calcula las comisiones e intereses;
- Planifica el pago: verifica que el retiro no afecte gastos básicos como comida, vivienda o transporte.
Si ya hiciste el retiro, revisa el saldo de tu tarjeta y los cargos mostrados en el contrato o estado de cuenta. En caso de no poder pagar el total, contacta a tu banco para conocer las opciones antes de que la deuda crezca.
Opinión del autor
Retirar efectivo con tarjeta no siempre resulta en una mala elección.
En ciertos casos, disponer de efectivo al instante puede ser indispensable.
El verdadero inconveniente surge al retirar sin conocer los costos, terminando con comisiones o intereses que se podrían haber evitado.
Según la ENIF 2024 del INEGI, el 79.2% de la población usó cajeros automáticos en el último año, lo que subraya la importancia de entender sus costos y condiciones.
Mi consejo es claro: antes de aprobar un retiro, identifica qué tipo de tarjeta usas, verifica la comisión y calcula cómo saldarás cualquier deuda que se origine.
Si usas una tarjeta de crédito, no confundas el saldo disponible con dinero sin costo. En caso de tener una tarjeta de débito, busca opciones que te permitan hacer retiros sin pagar comisiones extras.
Contenido Recomendado
Crédito hipotecario más fácil
Crédito hipotecario más fácil en 2026: qué cambió, tasas desde 3,5%, cuánto hay que ganar y por qué conviene moverte antes de diciembre.
Continuar leyendo * You will remain on the current website